
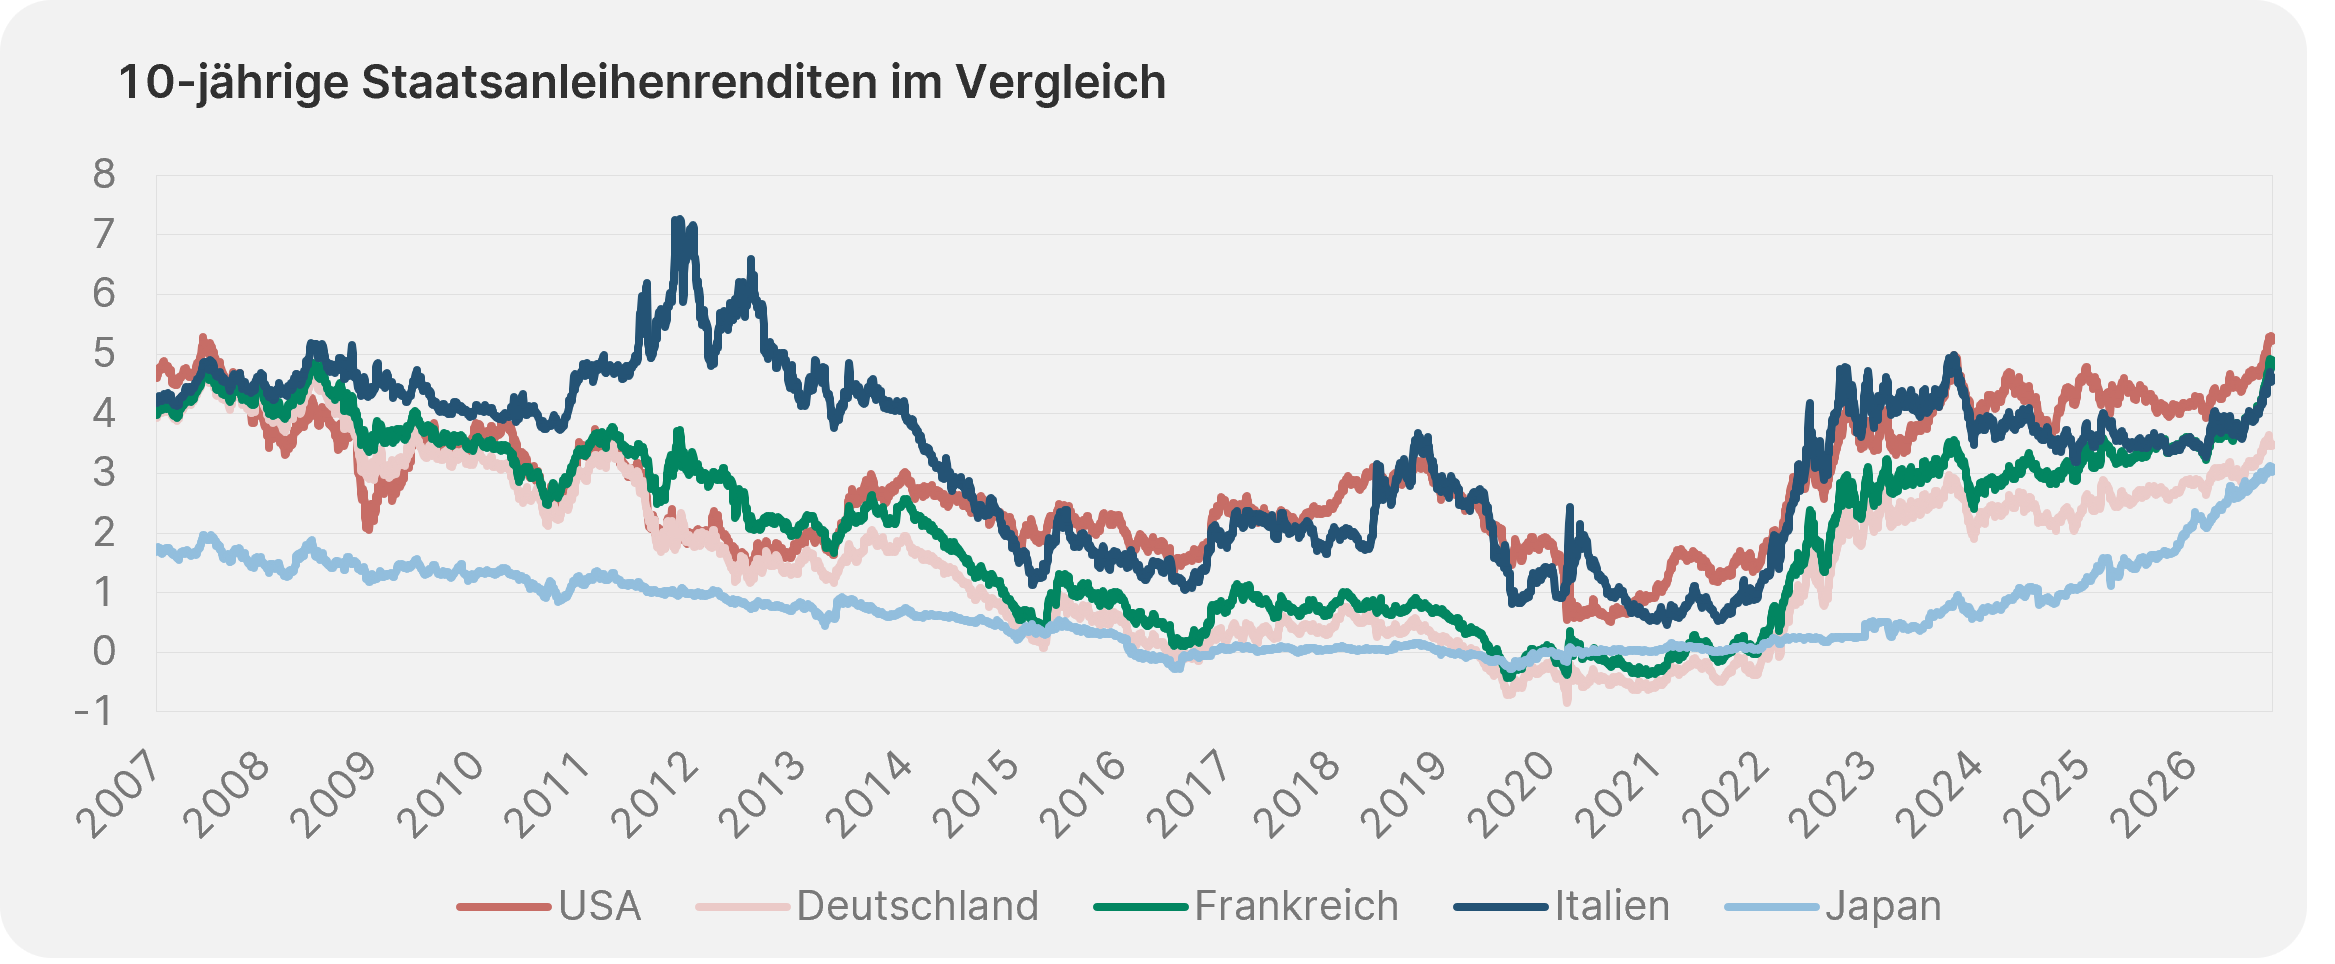
Es ist noch gar nicht so lange her, als sich Investor:innen darüber beklagten, dass weder am Sparbuch noch am Anleihemarkt Zinsen gezahlt werden. Diese Zeiten wirken mittlerweile erstaunlich weit weg, denn das Blatt hat sich seit 2022 erstaunlich schnell gewendet.
In den letzten Wochen hat sich die Situation noch weiter zugespitzt und mittlerweile haben wir zum Teil Zinsniveaus erreicht, welche wir seit Jahrzehnten nicht gesehen hatten. So erreichten zehnjährige US-Staatsanleihen mit 5,3 % das Level aus dem Jahr 2002 und bei Japan muss man sogar 30 Jahre in die Vergangenheit gehen, um ähnlich hohe Zinsniveaus zu finden.
Hinweis: Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für künftige Entwicklungen.
Quelle: Bloomberg, Daten per 9.10.2026
Besonders problematisch ist diese Entwicklung für die USA. Der dortige Schuldenberg hat mittlerweile die Marke von 40 Billionen US-Dollar überschritten und muss laufend zu immer höheren Zinsen refinanziert werden. Die aktuell robusten Konjunkturdaten, der erneute Energiepreisschock und die damit verbundenen Inflationsrisiken haben zusätzlich dazu geführt, dass Kevin Warsh wieder auf einen geldpolitischen Straffungskurs eingeschwenkt ist. Gleichzeitig wächst bei Investor:innen die Sorge, wie lange die amerikanische Fiskalpolitik in dieser Form fortgeführt werden kann. Besonders bemerkenswert ist auch der Umstand, dass Internationale Anleger:innen heute nur noch rund 30 % der ausstehenden US-Staatsanleihen halten, während es vor rund zehn Jahren noch etwa 50 % waren.
Für eine systemische Krise bedarf es dennoch mehr, denn immerhin ist der US-Treasurymarkt der tiefste und liquideste der Welt, der Dollar bleibt die zentrale Reservewährung und die US-Wirtschaft wächst außerordentlich stark. Auch die jüngsten Auktionen zeigen, dass bei attraktiveren Renditen wieder Käufer:innen in den Markt zurückkehren.
„Whatever it takes“
Anders vielleicht die Situation in Europa, wo naturgemäß die Erinnerungen an die Staatsschuldenkrise geweckt werden. Damals reichte das vergleichsweise kleine Griechenland aus, um Zweifel am Fortbestand der Gemeinschaftswährung aufkommen zu lassen. In mancher Hinsicht ist die Ausgangslage heutzutage sogar schwieriger, denn die Staatsschulden sind seither zum Teil deutlich angestiegen.
Mit Frankreich steht zudem ein europäisches Schwergewicht im Fokus der aktuellen Krise. Die vermeintliche „Grande Nation“ hat in vielen Bereichen ihren Glanz verloren und vor allem die fiskalische Schockstarre bzw. politische Unsicherheit sind erhebliche Belastungsfaktoren. Dass Frankreich mittlerweile höhere Zinsen zahlen muss als Italien und Griechenland, ist letztlich die Rechnung für den fehlenden Reformwillen der vergangenen Jahre. Dennoch gibt es einen entscheidenden Unterschied zur Eurokrise: Europa hat mittlerweile Erfahrung mit der Situation. Während Mario Draghis „Whatever it takes“ unter größtmöglichen Druck entstand, hat die EZB mittlerweile einen umfangreichen Werkzeugkasten, um im Bedarfsfall einzuschreiten. Auch die Banken sind heute wesentlich besser kapitalisiert. Der Nachteil ist, dass dieser Umstand auch der französischen Politik bewusst ist und somit muss der Schmerz vorerst wohl größer werden, bis die rettende Hand einschreitet.
Midterms bis dato weniger relevant als gedacht
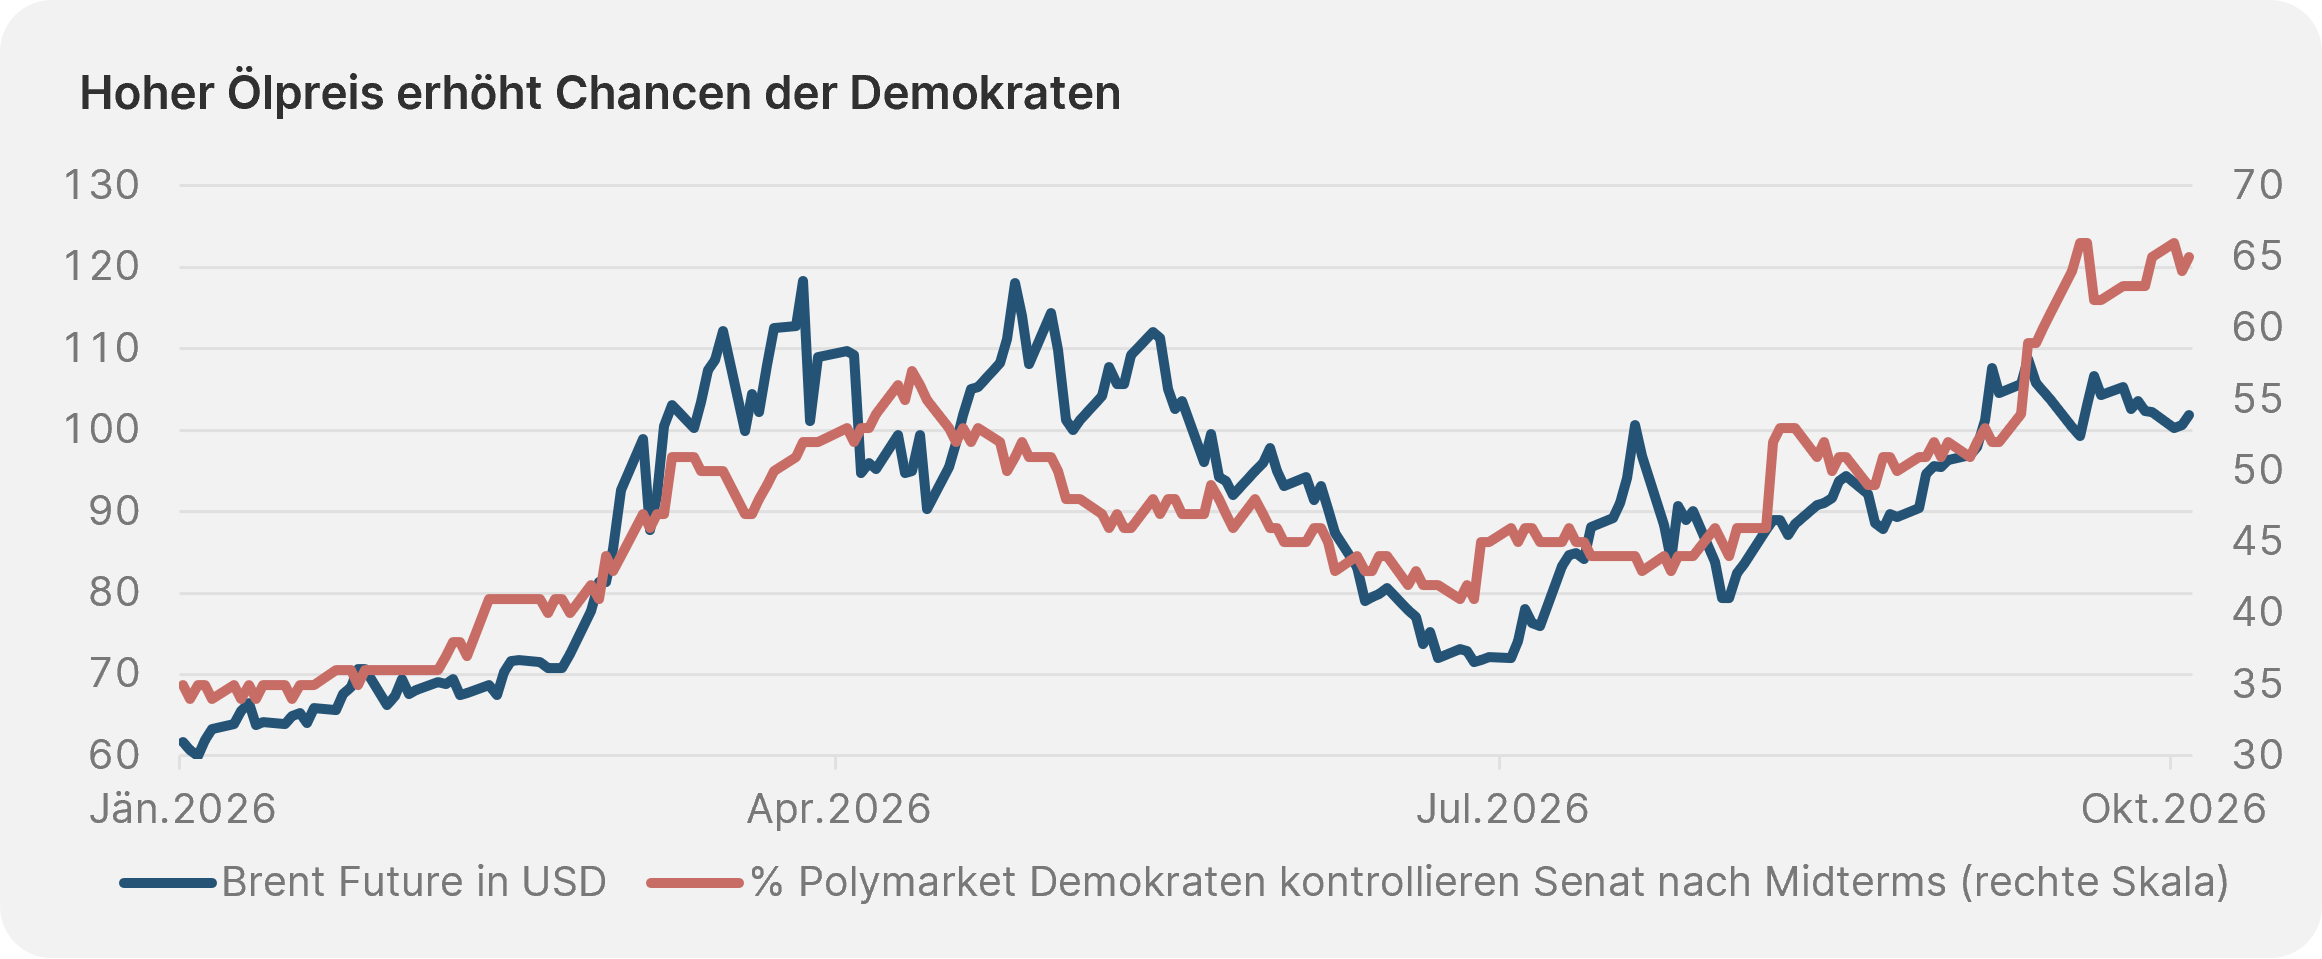
Am 3. November stehen in den USA die Zwischenwahlen an und die Ausgangslage für Donald Trump könnte wesentlich angenehmer sein. Seine Zustimmungswerte sind auf einem Tiefpunkt und vor allem die deutlich gestiegenen Lebenshaltungskosten belasten die Stimmung der amerikanischen Bevölkerung. Trotz einer außerordentlich starken US-Konjunktur kommt der wirtschaftliche Aufschwung somit bei vielen Wähler:innen kaum an. Besonders sichtbar ist dies an der Zapfsäule – der anhaltende Iran-Konflikt hat den Ölpreis wieder über die Marke von 100 US-Dollar getrieben und damit eines jener Themen verschärft, welches amerikanische Wahlen traditionell besonders stark beeinflusst.
Auch unsere Vermutung war, dass Trump ein großes Interesse an einer geopolitischen Beruhigung haben sollte, um eine vermeintliche Entlastung der Energiepreise als innenpolitischen Erfolg verkaufen zu können. Wie wir nun wissen, ist dies nicht erfolgt, was vermutlich auch damit zu tun hat, dass Washington längst die Kontrolle im Iran-Konflikt verloren hat.
Wie die untenstehende Grafik zeigt, haben die Demokraten im Einklang mit den hohen Energiepreisen nicht nur die Chance, das Repräsentantenhaus zurückzuerobern, sondern potenziell auch den Senat. Ein voller Wahlerfolg, also eine „blaue Welle“, war zu Jahresbeginn noch äußerst unwahrscheinlich.
Hinweis: Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für künftige Entwicklungen.
Quelle: Bloomberg, Daten per 8.10.2026
Auch wenn Trump selbst nicht zur Wahl steht, gelten die Zwischenwahlen dennoch als Urteil über seine bisherige Arbeit – und zumindest momentan dürfte das Zeugnis eher auf „Nicht Genügend“ lauten. Trump ist allerdings der geborene Wahlkämpfer und vielleicht schafft es sein jüngstes Wahlversprechen, allen erwachsenen US-Amerikaner:innen im Falle eines Wahlerfolgs 5.000 Dollar zu schenken, das Ruder nochmals herumzureißen. Letztlich würde eine „Blaue Welle“ Trump ohnehin eher bremsen als handlungsunfähig machen. Fiskalpolitisch wäre ein geteilter Kongress durchaus positiv, während Trump vor allem in der Außen- und Handelspolitik mittels Exekutivbefugnisse weiterhin erheblichen Handlungsspielraum hätte.
Unter der Oberfläche brodelt es
Interessanter als der unmittelbare Wahlausgang könnte für die Aktienmärkte daher sein, was nach dem 3. November mit dem Ölpreis bzw. den Zinsen passiert. Die jüngsten Arbeitsmarkt- bzw. Inflationsdaten haben den Druck auf die FED zuletzt etwas reduziert, sodass der Markt gegenwärtig von „nur mehr“ einem Zinsschritt im Dezember ausgeht. Besonderes Augenmerk wird in den kommenden Wochen zudem der anstehenden Berichtssaison zukommen – bereits die letzten beiden Quartale haben ein enorm starkes Gewinnwachstum im S&P-500 gezeigt und auch die aktuellen Analystenprognosen deuten mit mehr als 30 % Gewinnwachstum auf eine außerordentlich starke Gewinnsaison hin. Bemerkenswert an der gegenwärtigen Situation ist vor allem der Umstand, dass derart starke Gewinnsteigerungen in der Historie zumeist in Erholungsphasen nach vorangegangen Krisen stattfanden. Dies ist gegenwärtig nicht der Fall und zeigt somit auch welchen außergewöhnlichen Boost der KI-Boom – zumindest in Teilbereichen der Wirtschaft – liefert.
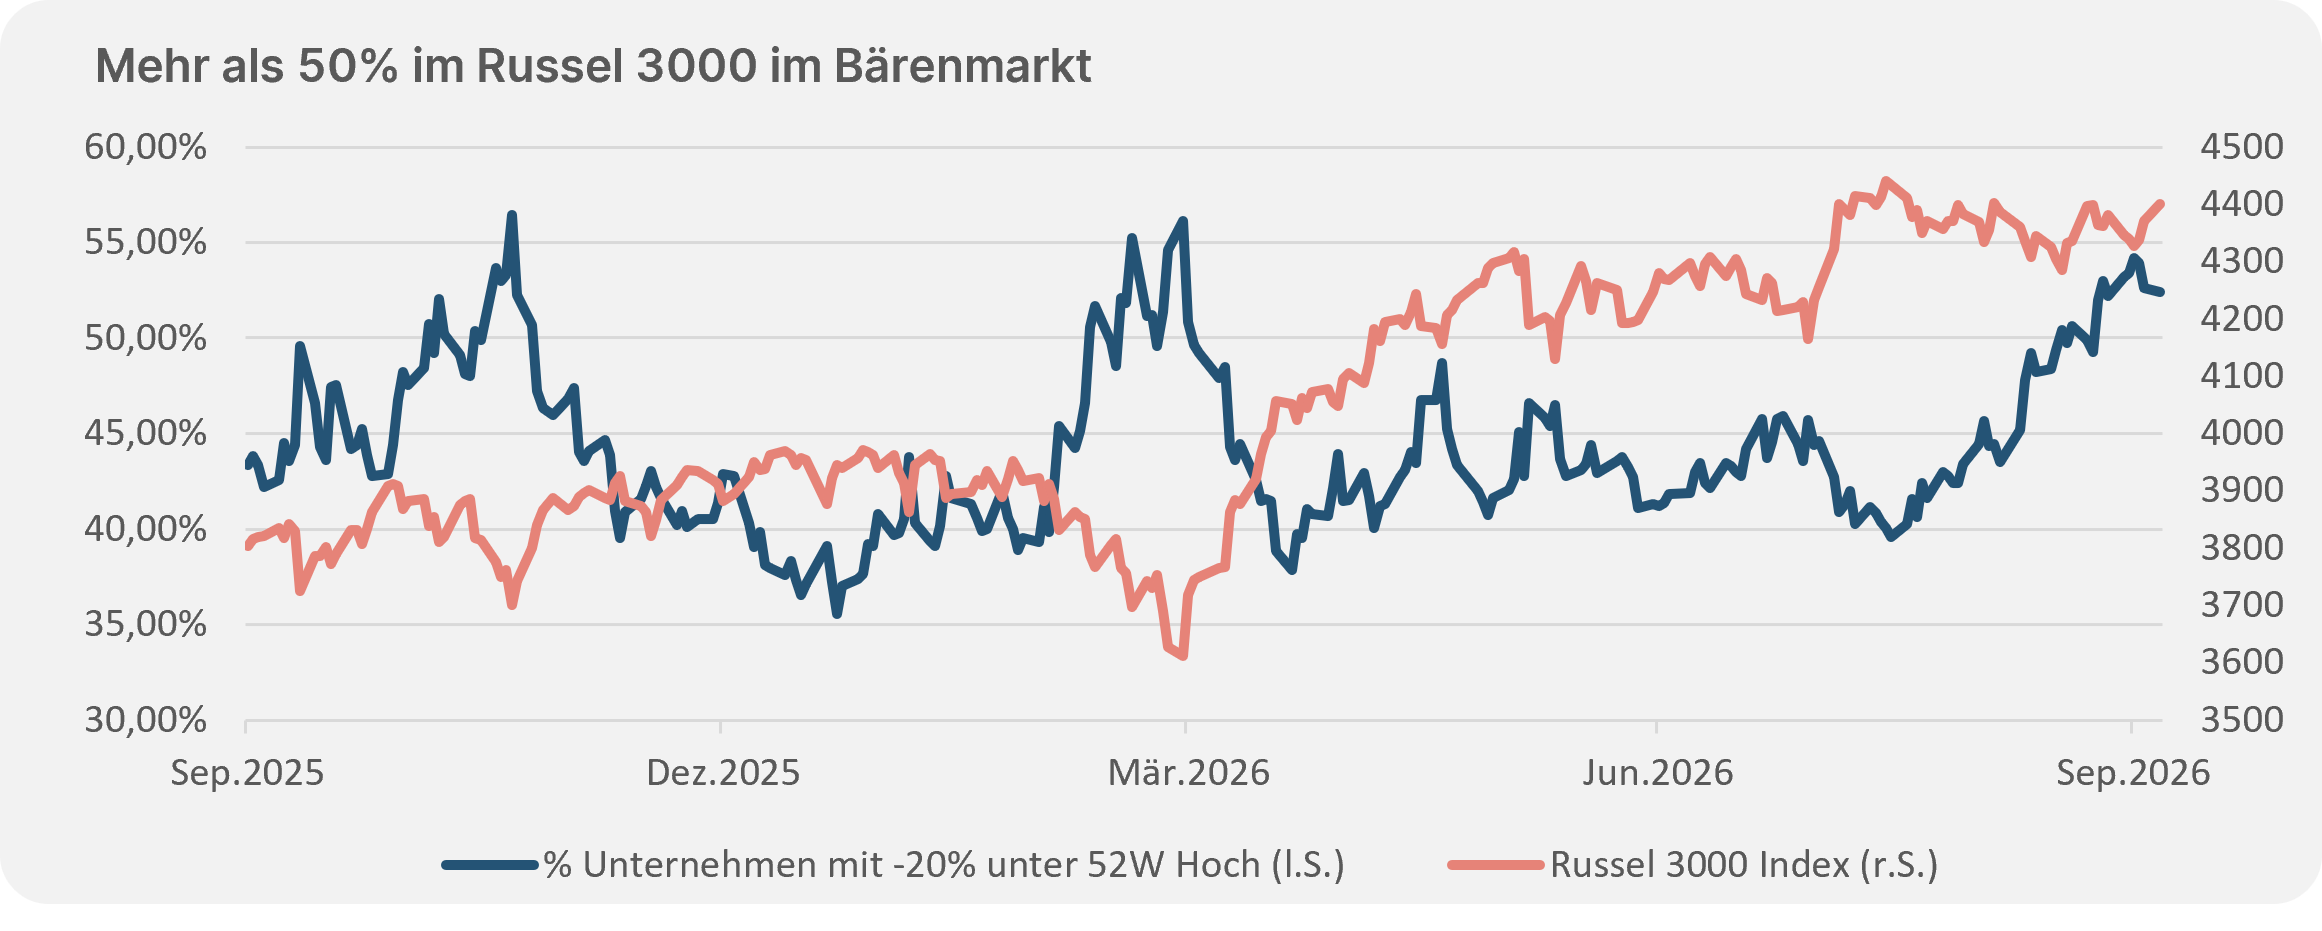
Getragen von den Gewinnen rangieren S&P-500 und Nasdaq weiterhin nahe ihrer Höchststände. Anders allerdings die Situation in der zweiten Reihe. Wie die untenstehende Grafik zeigt, haben aktuell mehr als 50 % der Unternehmen im besonders breitem Russell 3000 mehr als 20 % von ihrem 52-Wochen-Hoch verloren und befinden sich somit definitionsgemäß in einem Bärenmarkt.
Hinweis: Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für künftige Entwicklungen.
Quelle: Bloomberg, Daten per 8.10.2026
Der Markt unterscheidet somit weiterhin klar zwischen vermeintlichen Gewinnern und Verlierern der KI-Disruption. Die aktuelle Abhängigkeit von einigen wenigen Titeln bzw. Sektoren birgt daher ein hohes Konzentrationsrisiko in sich – etwaige Rückschläge in der KI-Transformation, eine Reduktion der geplanten Investitionsausgaben oder ein deutlicher Rückgang der Gewinne würde den Gesamtmarkt erheblich belasten. Auf der anderen Seite offenbart das aktuelle Bild auch ein erhebliches Potenzial für die kommenden Monate – die neue Technologie sollte eigentlich in der gesamten Wirtschaft Produktivitätssteigerungen liefern und somit sollten auch zahlreiche Unternehmen Aufholpotenzial haben.
Kommt die Jahresendrallye?
Historisch betrachtet war das Jahresende zumeist eine gute Zeit an den Börsen und auch im Nachgang zu amerikanischen Zwischenwahlen tendierten die Märkte in der Regel positiv. Auch die Wirtschaft zeigt sich erstaunlich resilient sodass grundsätzlich die Vorzeichen für einen erfreulichen Herbst gegeben wären – gegen eine noch offensivere Ausrichtung sprechen – wie so oft in der jüngsten Historie – die zahlreichen Störfeuer am Rande. Wir halten daher an unserer hohen Portfoliodiversifikation mit einem leichten Übergewicht im Aktiensegment fest.
Hinweis: Bitte beachten Sie, dass eine Veranlagung in Wertpapiere neben Chancen auch Risiken beinhaltet.
WICHTIGE RECHTLICHE HINWEISE
Hierbei handelt es sich um eine Werbemitteilung. Sofern nicht anders angegeben, Datenquelle Erste Asset Management GmbH. Die Kommunikationssprache der Vertriebsstellen ist Deutsch und jene der Verwaltungsgesellschaft zusätzlich auch Englisch.
Der Prospekt für OGAW-Fonds (sowie dessen allfällige Änderungen) wird entsprechend den Bestimmungen des InvFG 2011 idgF erstellt und veröffentlicht. Für die von der Erste Asset Management GmbH verwalteten Alternative Investment Fonds (AIF) werden entsprechend den Bestimmungen des AIFMG iVm InvFG 2011 „Informationen für Anleger gemäß § 21 AIFMG“ erstellt.
Der Prospekt, die „Informationen für Anleger gemäß § 21 AIFMG“ sowie das Basisinformationsblatt sind in der jeweils aktuell gültigen Fassung auf der Homepage www.erste-am.com jeweils in der Rubrik Pflichtveröffentlichungen abrufbar und stehen dem/der interessierten Anleger:in kostenlos am Sitz der jeweiligen Verwaltungsgesellschaft sowie am Sitz der jeweiligen Depotbank zur Verfügung. Das genaue Datum der jeweils letzten Veröffentlichung des Prospekts, die Sprachen, in denen der Prospekt bzw. die „Informationen für Anleger gemäß § 21 AIFMG“ und das Basisinformationsblatt erhältlich sind, sowie allfällige weitere Abholstellen der Dokumente, sind auf der Homepage www.erste-am.com ersichtlich. Eine Zusammenfassung der Anlegerrechte ist in deutscher und englischer Sprache auf der Homepage www.erste-am.com/investor-rights abrufbar sowie bei der Verwaltungsgesellschaft erhältlich.
Die Verwaltungsgesellschaft kann beschließen, die Vorkehrungen, die sie für den Vertrieb von Anteilscheinen im Ausland getroffen hat, unter Berücksichtigung der regulatorischen Vorgaben wieder aufzuheben.
Hinweis: Sie sind im Begriff, ein Produkt zu erwerben, das schwer zu verstehen sein kann. Bevor Sie eine Anlageentscheidung treffen, empfehlen wir Ihnen, die erwähnten Fondsdokumente zu lesen. Diese Unterlagen erhalten Sie zusätzlich zu den oben angeführten Stellen kostenlos am jeweiligen Sitz der vermittelnden Sparkasse und der Erste Bank der oesterreichischen Sparkassen AG. Sie können die Unterlagen auch elektronisch abrufen unter www.erste-am.com.
Unsere Analysen und Schlussfolgerungen sind genereller Natur und berücksichtigen nicht die individuellen Merkmale unserer Anleger:innen hinsichtlich des Ertrags, der steuerlicher Situation, Erfahrungen und Kenntnisse, des Anlageziels, der finanziellen Verhältnisse, der Verlustfähigkeit oder Risikotoleranz. Die Wertentwicklung der Vergangenheit lässt keine verlässlichen Rückschlüsse auf die zukünftige Entwicklung eines Fonds zu.
Bitte beachten Sie: Eine Veranlagung in Wertpapieren birgt neben den geschilderten Chancen auch Risiken. Der Wert von Anteilen und deren Ertrag können sowohl steigen als auch fallen. Auch Wechselkursänderungen können den Wert einer Anlage sowohl positiv als auch negativ beeinflussen. Es besteht daher die Möglichkeit, dass Sie bei der Rückgabe Ihrer Anteile weniger als den ursprünglich angelegten Betrag zurückerhalten. Personen, die am Erwerb von Investmentfondsanteilen interessiert sind, sollten vor einer etwaigen Investition den/die aktuelle(n) Prospekt(e) bzw. die „Informationen für Anleger gemäß § 21 AIFMG“, insbesondere die darin enthaltenen Risikohinweise, lesen. Ist die Fondswährung eine andere Währung als die Heimatwährung des/der Anleger:in, so können Änderungen des entsprechenden Wechselkurses den Wert der Anlage sowie die Höhe der im Fonds anfallenden Kosten – umgerechnet in die Heimatwährung – positiv oder negativ beeinflussen.
Wir dürfen dieses Finanzprodukt weder direkt noch indirekt natürlichen bzw. juristischen Personen anbieten, verkaufen, weiterverkaufen oder liefern, die ihren Wohnsitz bzw. Unternehmenssitz in einem Land haben, in dem dies gesetzlich verboten ist. Wir dürfen in diesem Fall auch keine Produktinformationen anbieten.
Zu den Beschränkungen des Vertriebs des Fonds an amerikanische oder russische Staatsbürger entnehmen Sie die entsprechenden Hinweise dem Prospekt bzw. den „Informationen für Anleger gemäß § 21 AIFMG“.
In dieser Mitteilung wird ausdrücklich keine Anlageempfehlung erteilt, sondern lediglich die aktuelle Marktmeinung wiedergegeben. Diese Mitteilung ersetzt somit keine Anlageberatung.
Die Unterlage stellt keine Vertriebsaktivität der Verwaltungsgesellschaft dar und darf somit nicht als Angebot zum Erwerb oder Verkauf von Finanz- oder Anlageinstrumenten verstanden werden.
Die Erste Asset Management GmbH ist mit der Erste Bank und den österreichischen Sparkassen verbunden.
Beachten Sie auch die „Informationen über uns und unsere Wertpapierdienstleistungen“ Ihres Bankinstituts.