
Der europäische Anleihemarkt erlebt derzeit eine bemerkenswerte Entwicklung: US-Unternehmen nehmen in großem Umfang Kapital in Euro, Britischen Pfund und Schweizer Franken auf. Dabei stehen insbesondere die US-Hyperscaler im Fokus, die seit dem vergangenen Jahr verstärkt Anleihen außerhalb ihrer Heimatwährung begeben, um ihre umfangreichen Investitionen, etwa in Rechenzentren und künstliche Intelligenz, zu finanzieren.
Solche Fremdwährungsanleihen amerikanischer Emittenten werden im Fachjargon als Reverse Yankees bezeichnet. Darunter versteht man Anleihen von US-Unternehmen, die nicht in US-Dollar, sondern beispielsweise in Euro begeben werden. Der Begriff stellt das Gegenstück zum klassischen Yankee Bond dar: Während dabei ein Nicht-US-Unternehmen Kapital am US-Anleihemarkt aufnimmt, beschafft sich beim Reverse Yankee ein US-Unternehmen Finanzierungsmittel außerhalb seines Heimatmarktes.
Das Marktsegment ist zwar nicht neu, doch Emissionsvolumen, Emittentenstruktur und strategische Bedeutung haben in den vergangenen Jahren an Relevanz gewonnen. Wie sich der Markt für Reverse Yankees im Vergleich zum breiten Euro-Investment-Grade-Unternehmensanleihenmarkt (EUR-IG-Markt) entwickelt hat und welche Bedeutung die jüngste Entwicklung aus Sicht von Emittenten und Investor:innen hat, analysieren wir in diesem Beitrag.
Reverse Yankees gewinnen Marktanteile
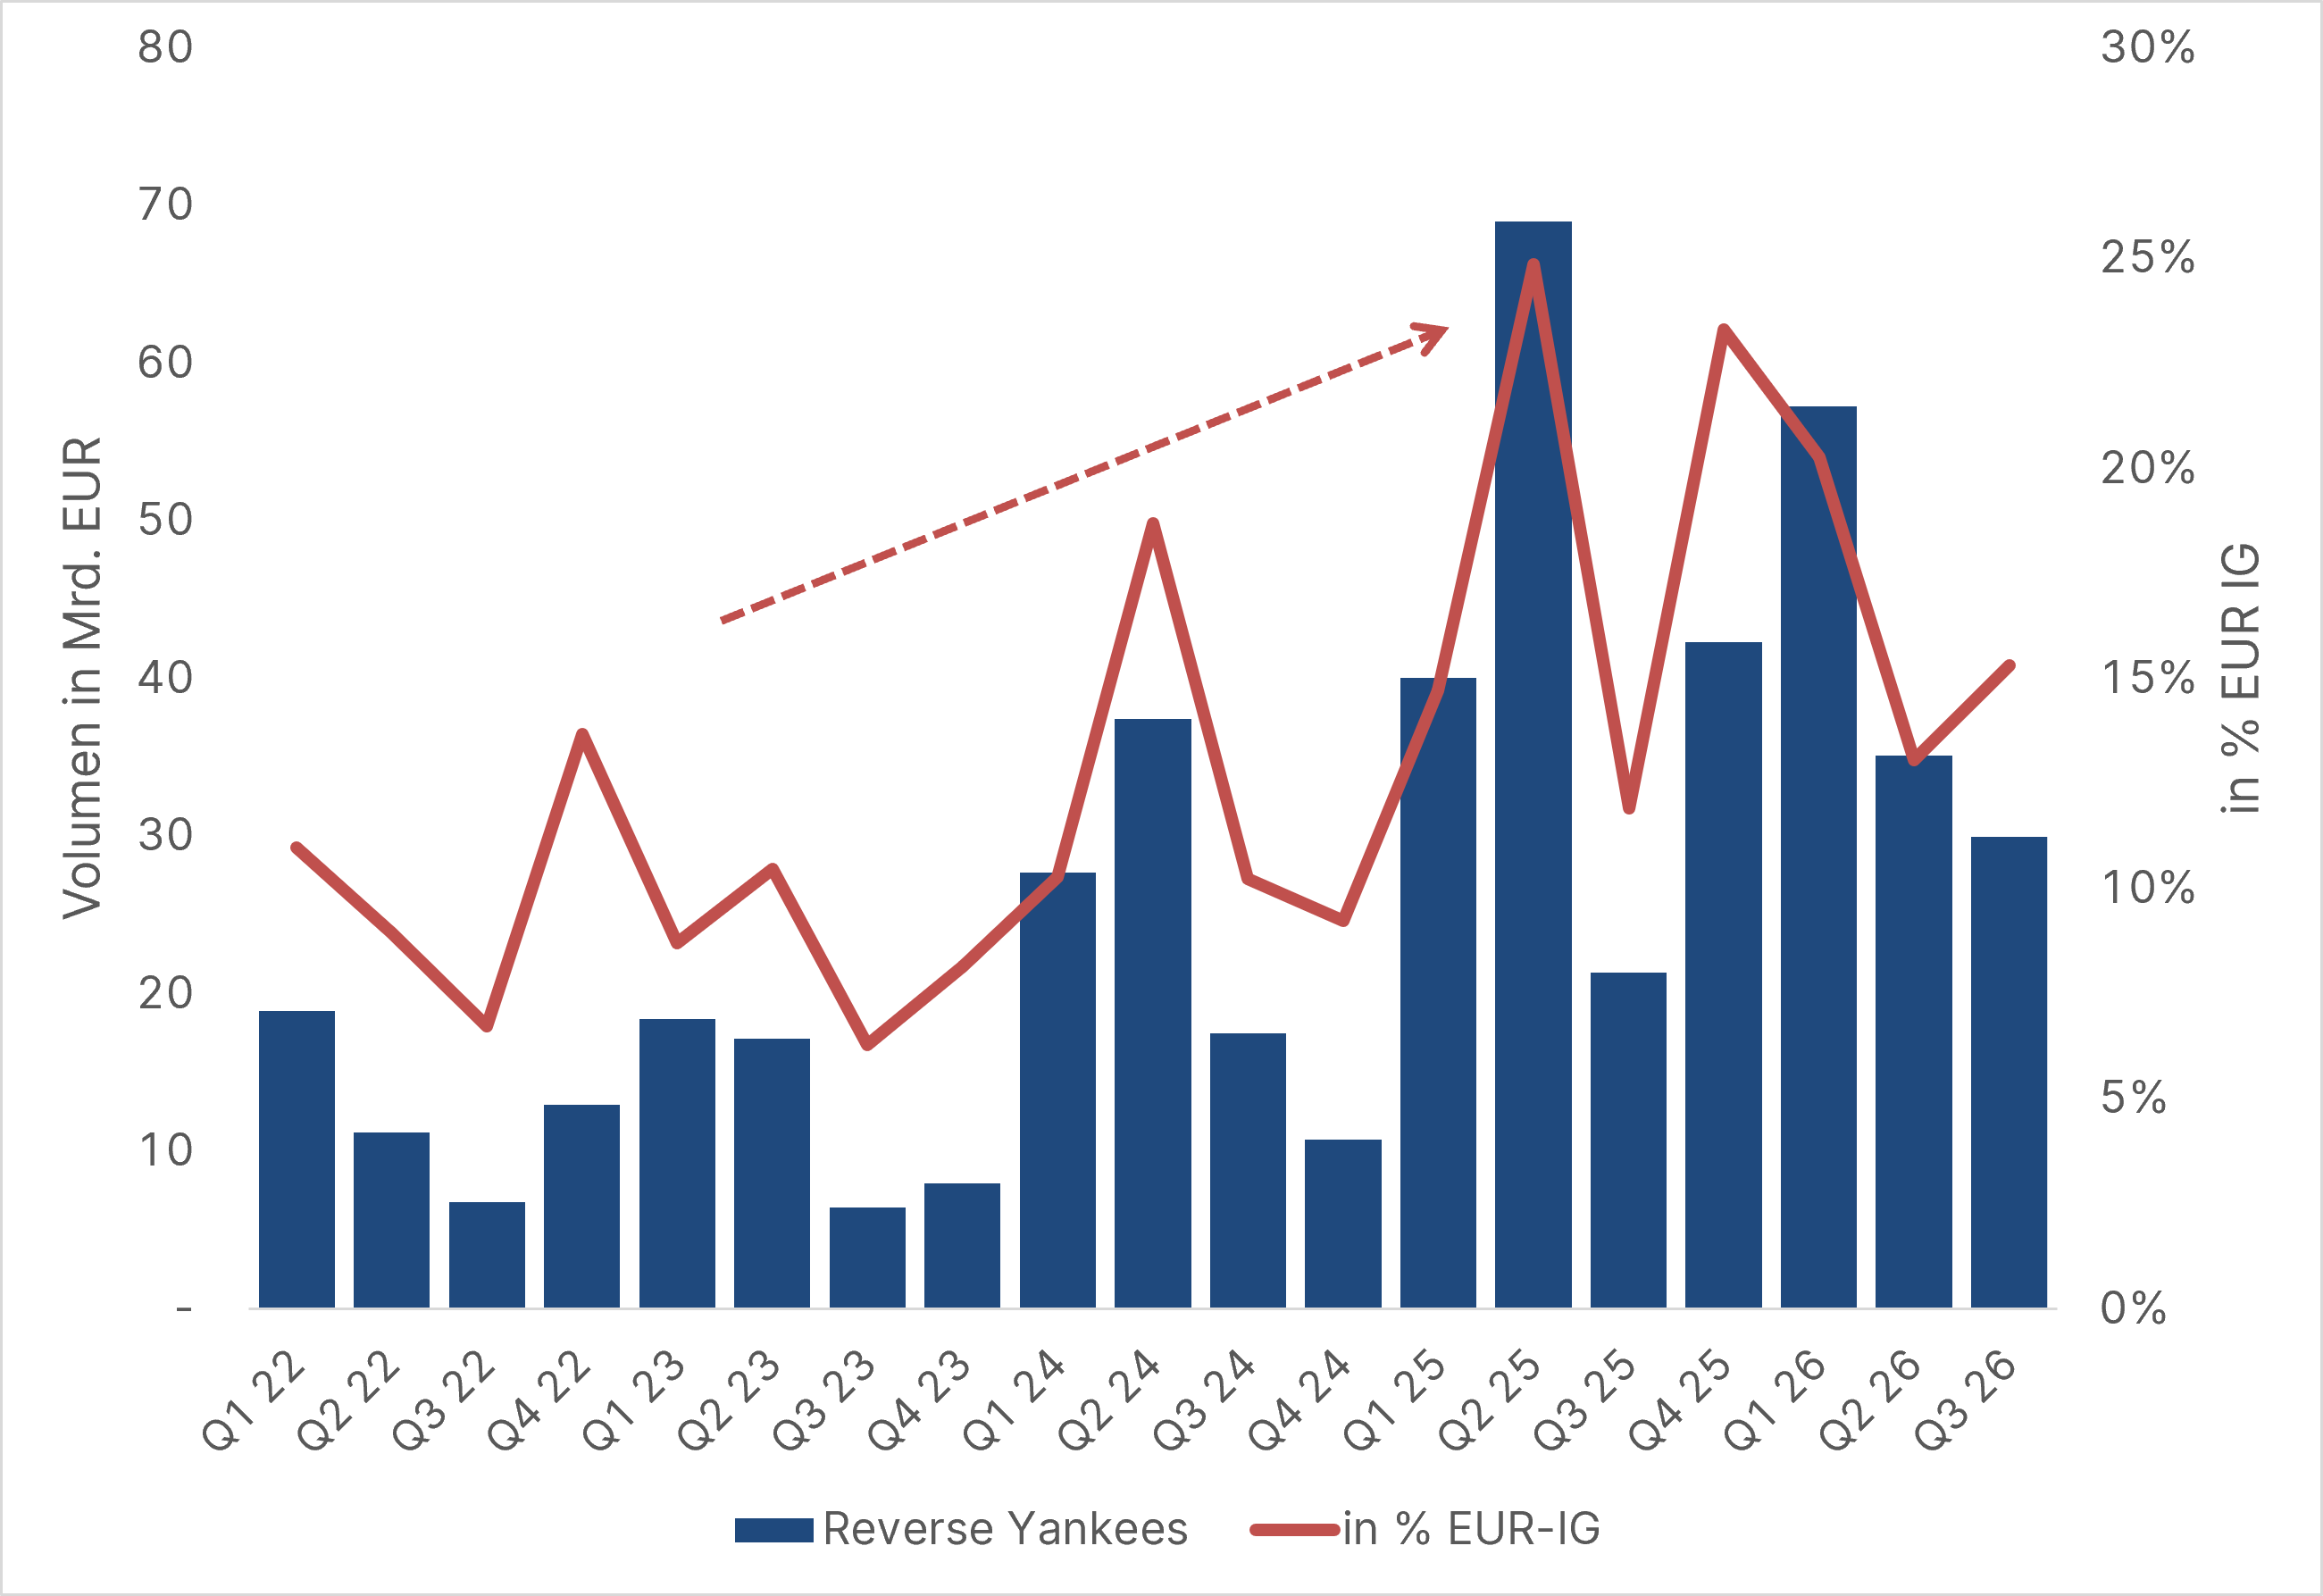
Nach den jüngsten Erhebungen belief sich das Emissionsvolumen von Reverse Yankees im EUR-IG-Markt in den ersten drei Quartalen 2026 auf 122 Mrd. Euro. Allein im dritten Quartal, das saisonal bedingt niedrigere Emissionsvolumen aufweist, wurden Anleihen im Umfang von rund 30 Mrd. Euro begeben.
Aussagekräftiger als das absolute Emissionsvolumen ist jedoch die Entwicklung des Marktanteils. Gemessen am gesamten Neuemissionsvolumen im EUR-IG-Markt entfielen seit Jahresbeginn 16,4 % auf Reverse Yankees. Damit setzt sich der starke Trend des Vorjahres fort, als der Anteil bereits bei 19,0 % lag. In den Jahren 2024 und 2023 hatten die Werte mit 12,3 % bzw. 8,7 % noch deutlich niedriger gelegen.
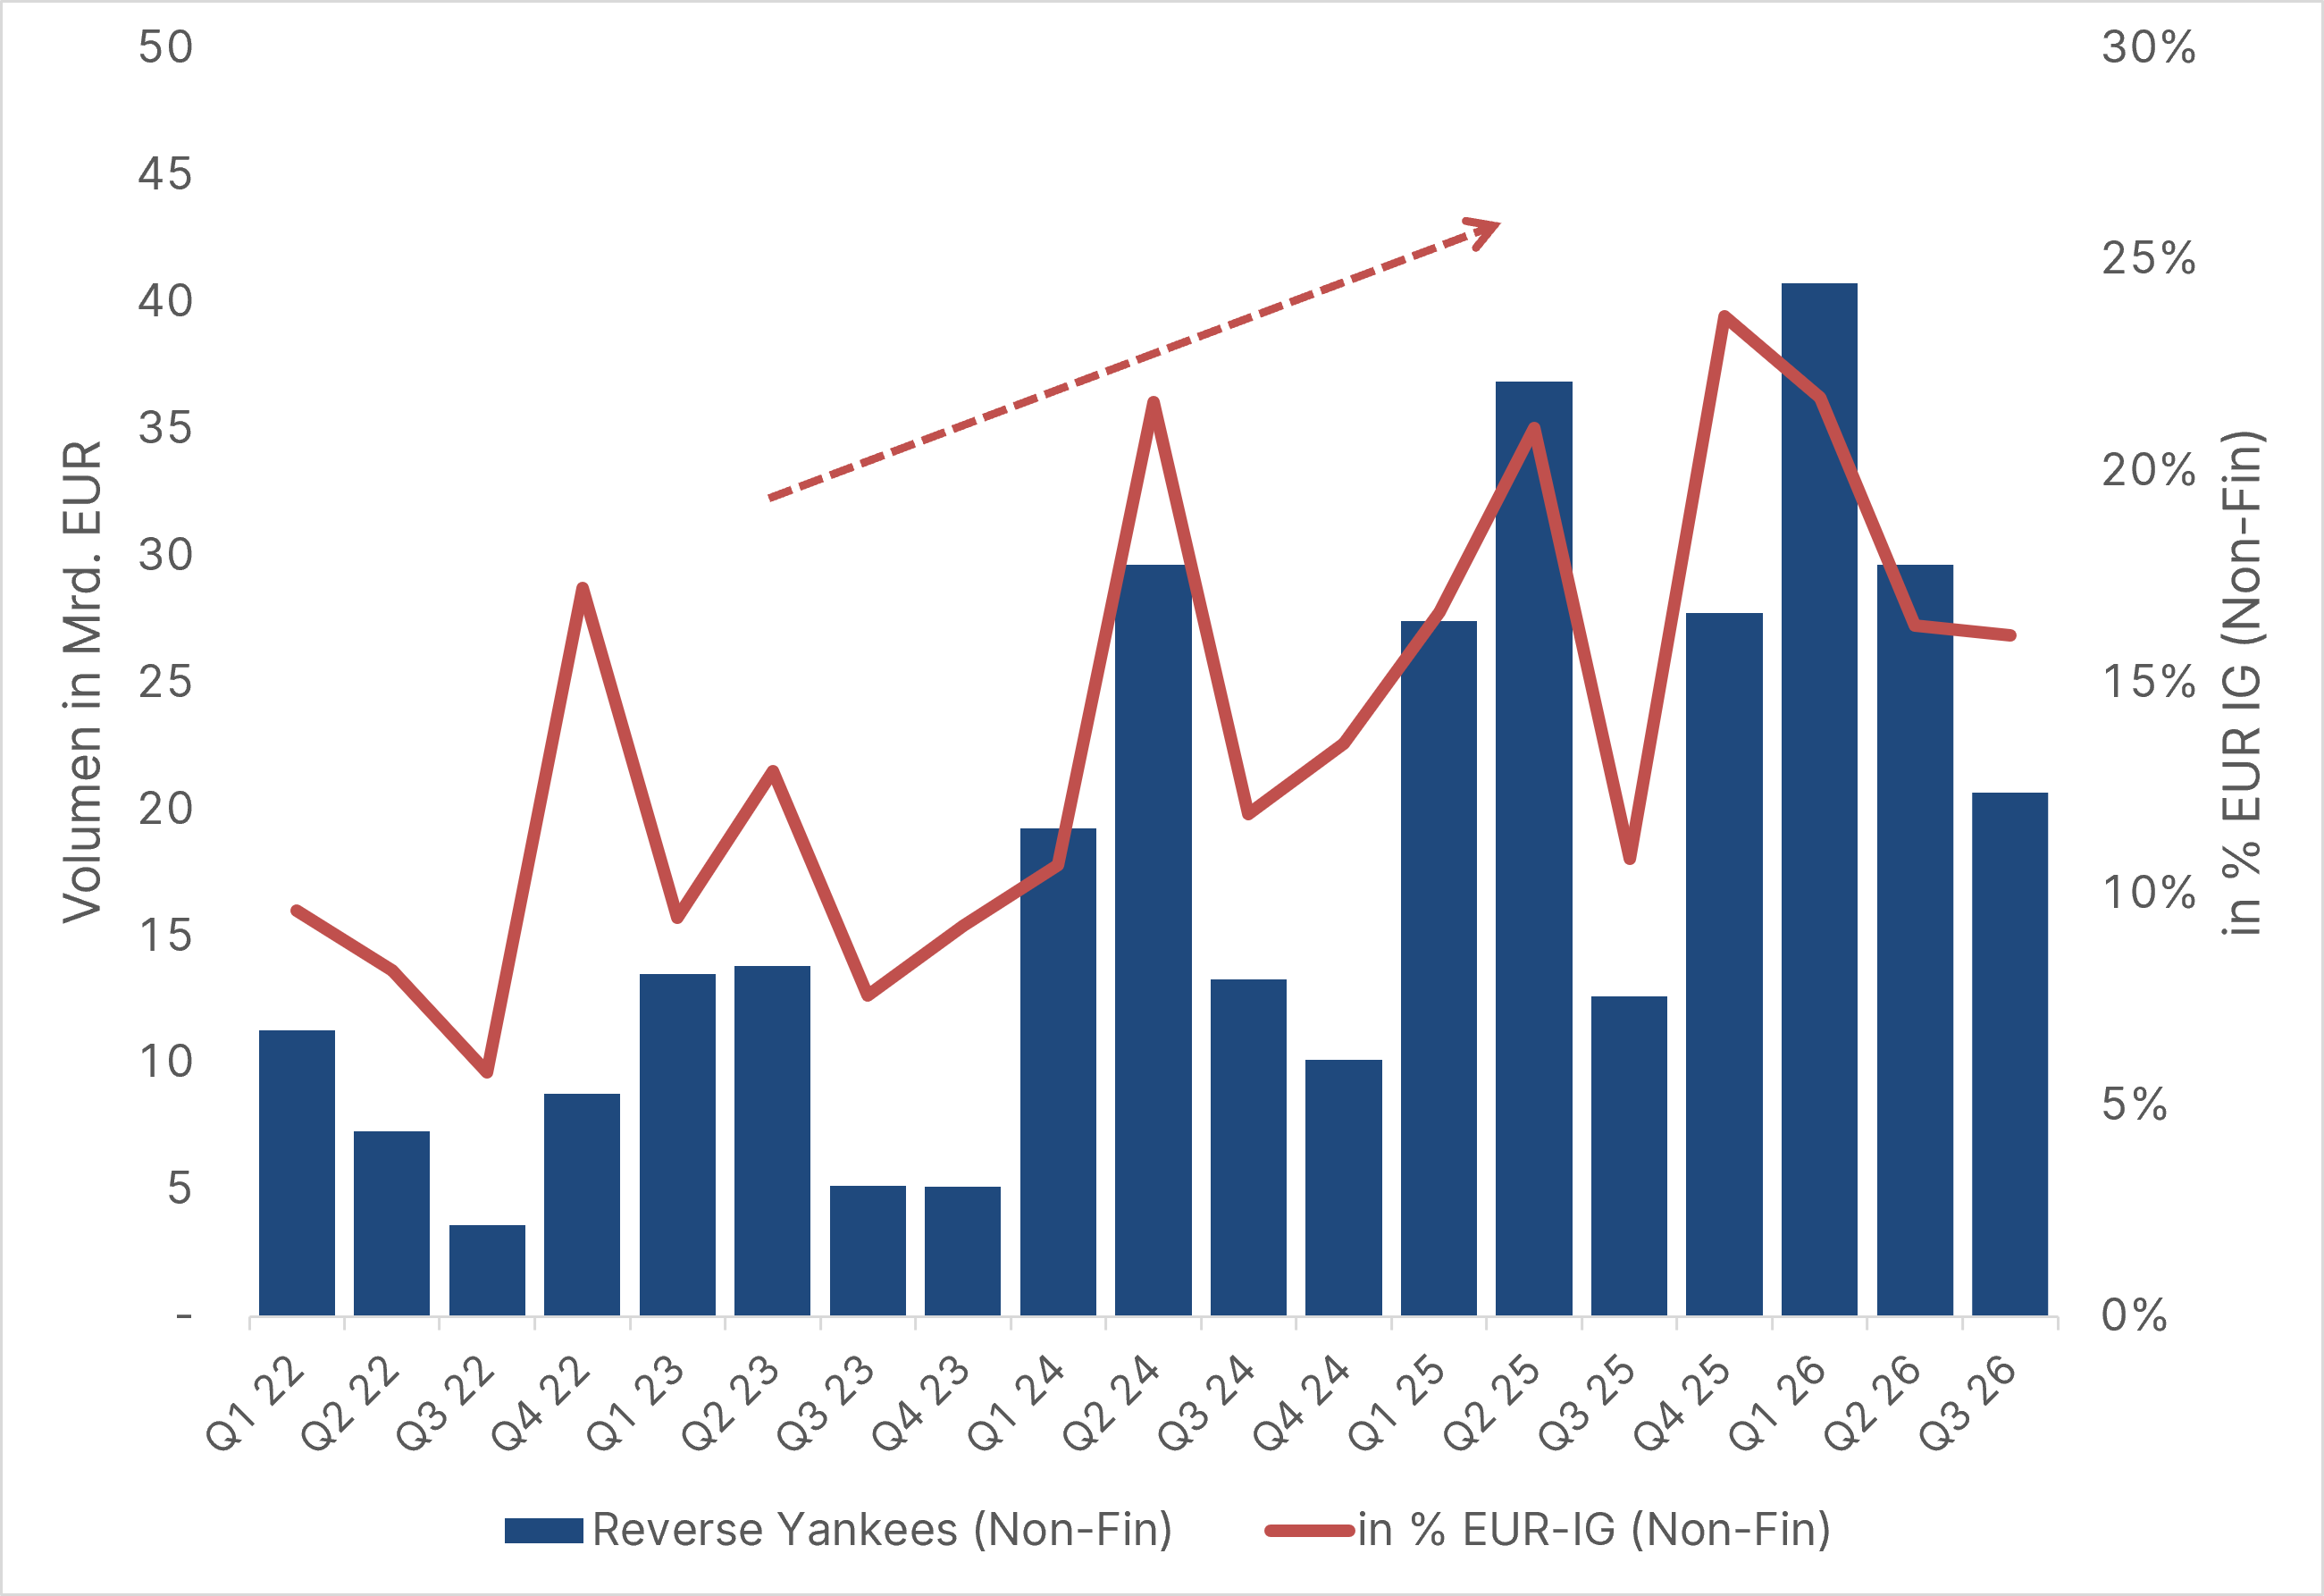
Emissionsvolumen von Reverse-Yankee-Anleihen (links: Gesamtmarkt, rechts: Non-Financials)
Quelle: Bloomberg, Daten per 30.09.2026; eigene Darstellung
Hyperscaler treiben den Trend, sind aber nicht allein
Besonders ausgeprägt zeigt sich die Entwicklung bei Betrachtung von Nicht-Finanzunternehmen, also unter Ausschluss von Banken und Versicherungen. Seit Jahresbeginn wurden Reverse Yankees im Volumen von rund 91 Mrd. Euro emittiert. Dies entspricht einem Anteil von 18,3 % am gesamten Neuemissionsvolumen des EUR-IG-Marktes für Nicht-Finanzunternehmen.
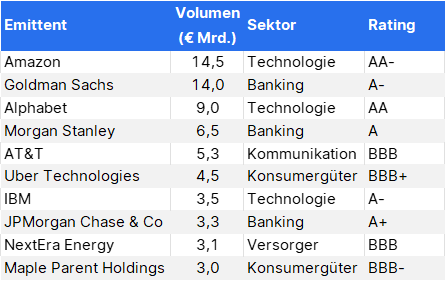
Auch hier bestätigt sich die Dynamik der Vorjahre: Nachdem der Anteil im Vorjahr bereits 18,2 % erreicht hatte, lag er 2024 noch bei 14,4 % und 2023 bei lediglich 10,1 %. Einen wesentlichen Beitrag leisteten zuletzt die US-Hyperscaler, die im laufenden Jahr Reverse Yankees im Volumen von 23,5 Mrd. Euro emittierten. Davon entfielen 9 Mrd. Euro auf Google und 14,5 Mrd. Euro auf Amazon. Die Daten zeigen jedoch, dass die Entwicklung nicht allein auf den hohen Finanzierungsbedarf der Hyperscaler zurückzuführen ist. Auch Emittenten anderer Branchen nutzen den europäischen Kapitalmarkt zunehmend als Finanzierungsquelle. Im Bankensektor traten im Laufe des Jahres unter anderem Goldman Sachs, Morgan Stanley und JPMorgan als Emittenten auf. Daneben nutzten mit AT&T, NextEra Energy und Uber auch namhafte Unternehmen aus den Bereichen Kommunikation, Versorger und Konsumgüter den europäischen Anleihemarkt.
Hinweis: Die in diesem Beitrag angeführten Unternehmen wurden beispielhaft ausgewählt und stellen keine Anlageempfehlung dar.
Größte Reverse-Yankee-Emittenten im EUR-IG-Markt 2026
(Top 10)
Quelle: Bloomberg, Daten per 30.09.2026; eigene Darstellung
Warum US-Unternehmen Reverse Yankees begeben
Die Beweggründe für eine Emission am europäischen Anleihemarkt sind vielfältig. Ein naheliegendes Motiv sind potenzielle Finanzierungsvorteile. Neben dem allgemeinen Zinsniveau, das in den USA derzeit höher ist als in Europa, spielen insbesondere die Kreditspreads, also die von Investor:innen geforderten Risikoaufschläge, eine entscheidende Rolle für die tatsächlichen Finanzierungskosten eines Unternehmens.
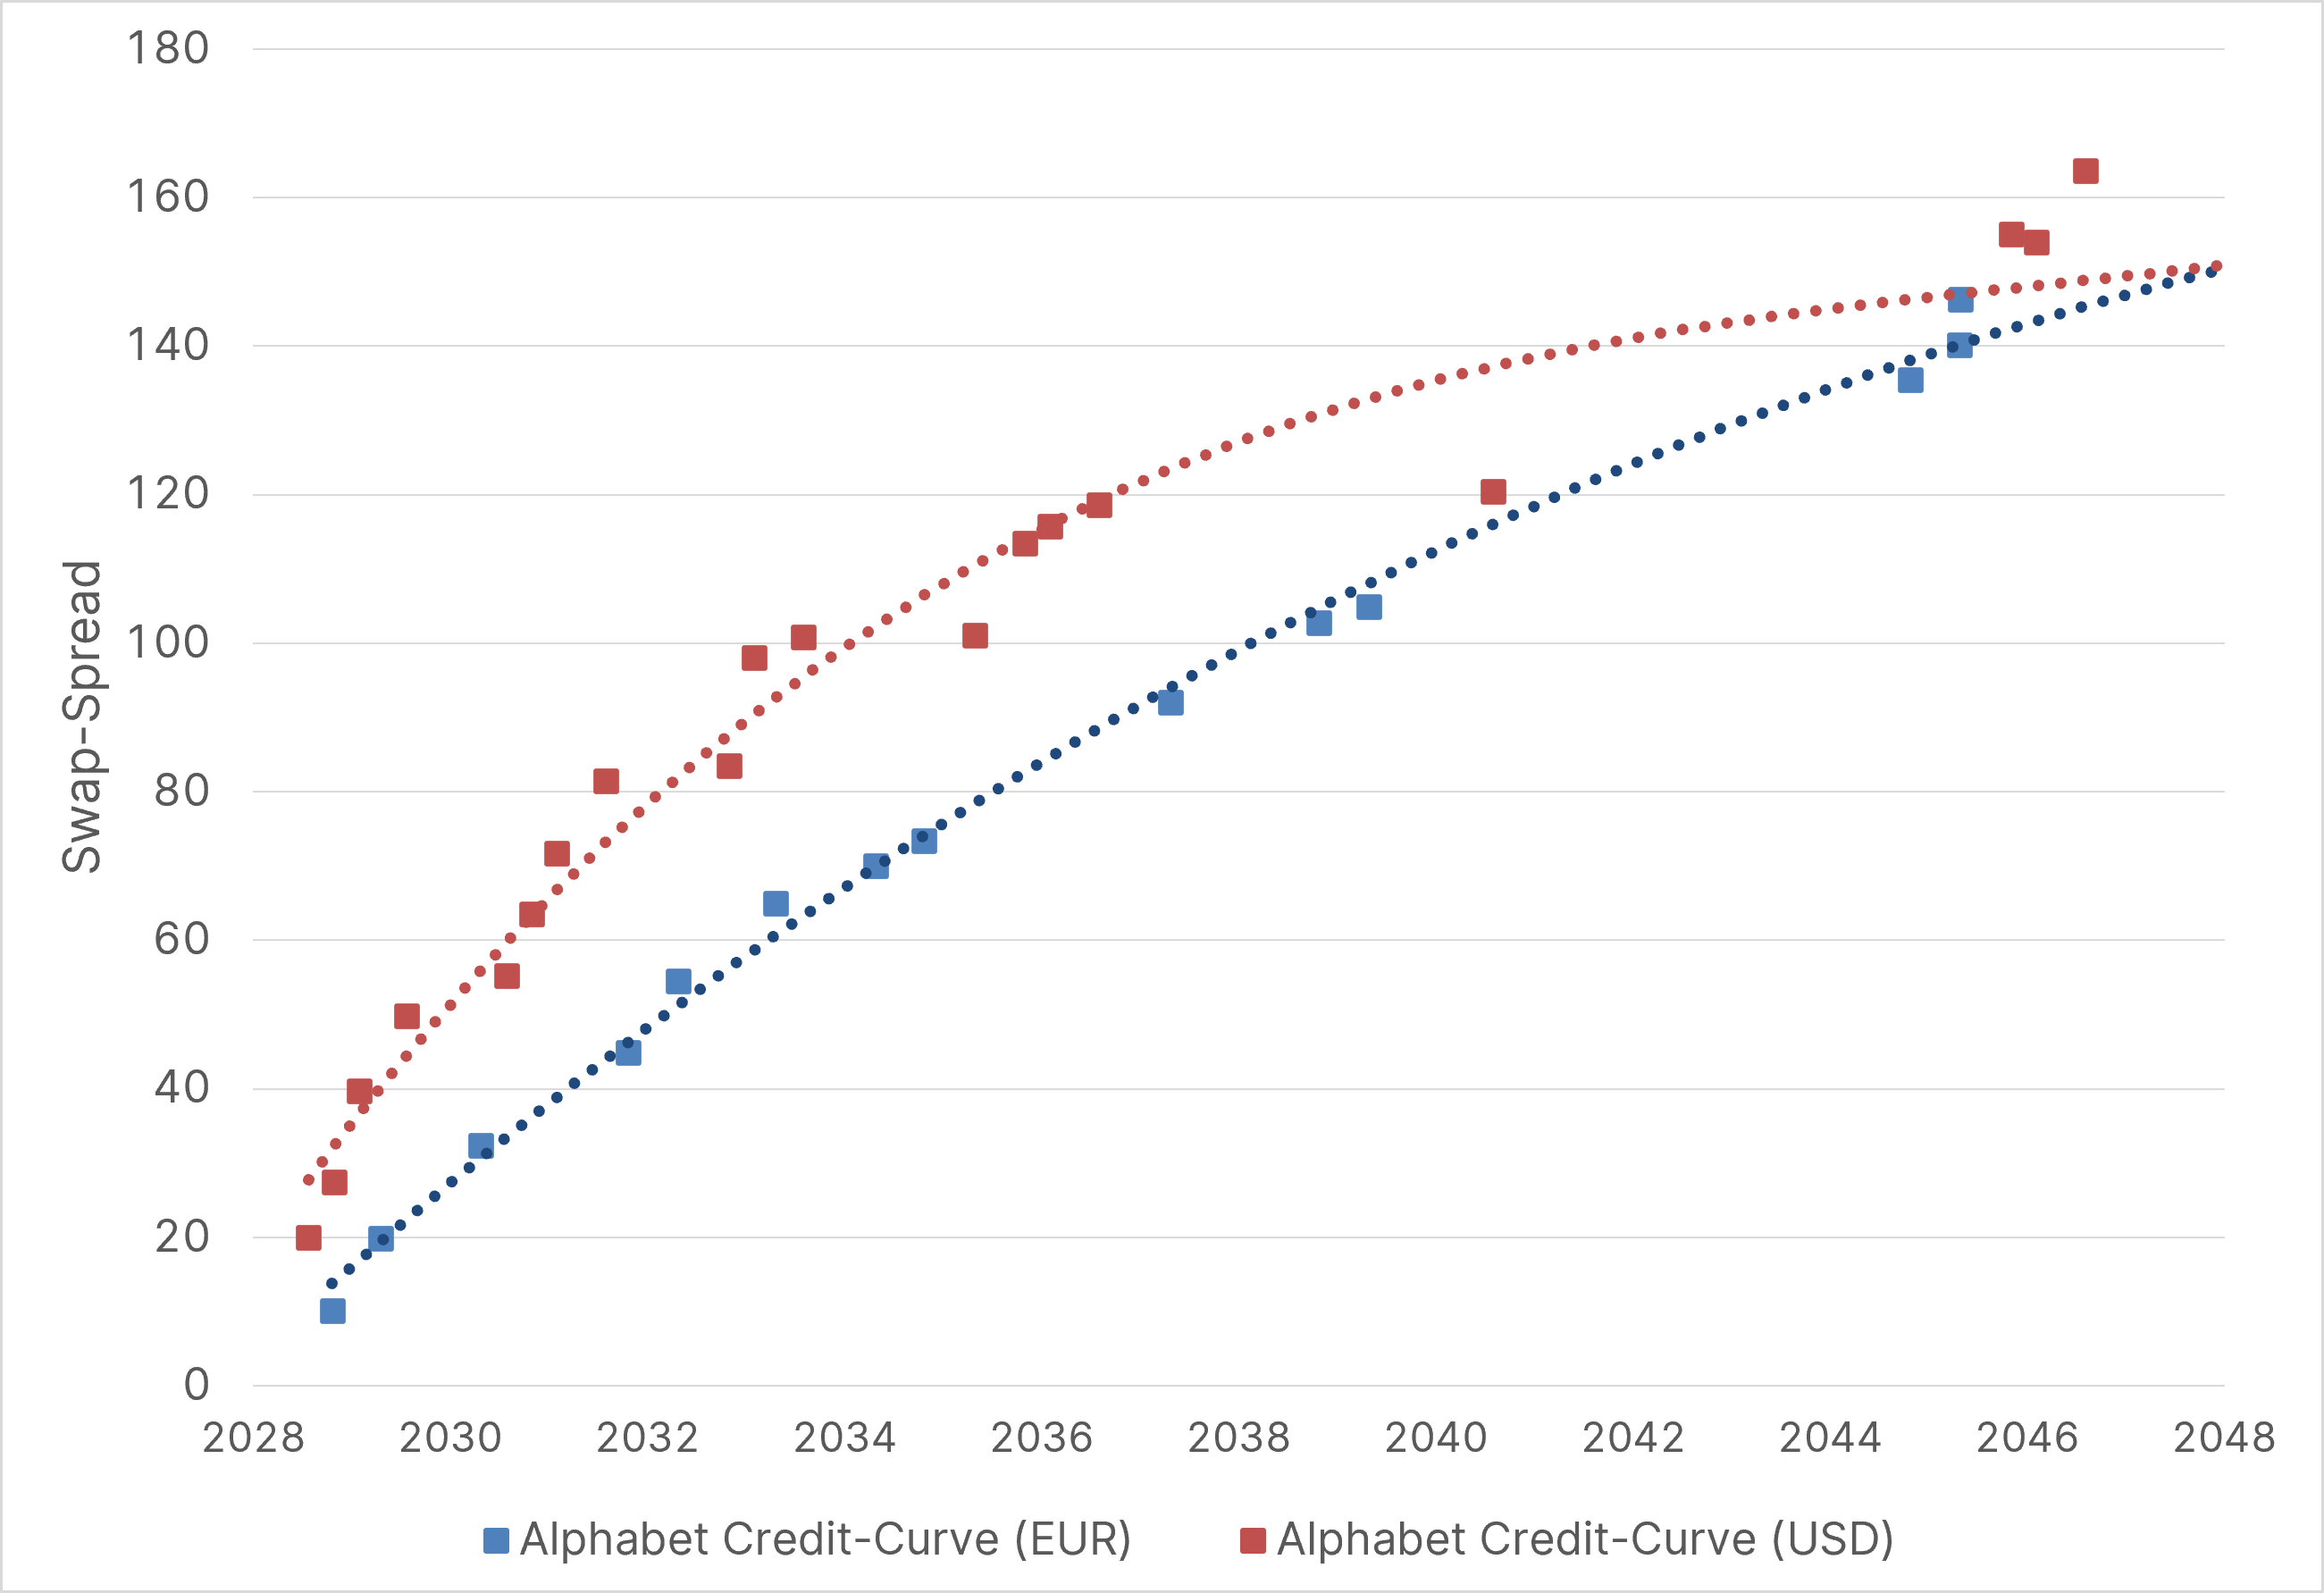
Am Beispiel von Alphabet wird deutlich, dass die Euro-Anleihen (blaue Linie) des Unternehmens über weite Teile der Laufzeitenstruktur niedrigere Kreditspreads aufweisen als entsprechende US-Dollar-Anleihen (rote Linie). Dies spricht zunächst für günstigere Finanzierungskonditionen. Ob daraus ein Finanzierungsvorteil entsteht, hängt letzten Endes von der Laufzeit, dem Rating, der Investorennachfrage, dem Zinsumfeld sowie den Kosten einer möglichen Währungsabsicherung über Cross-Currency Swaps ab.
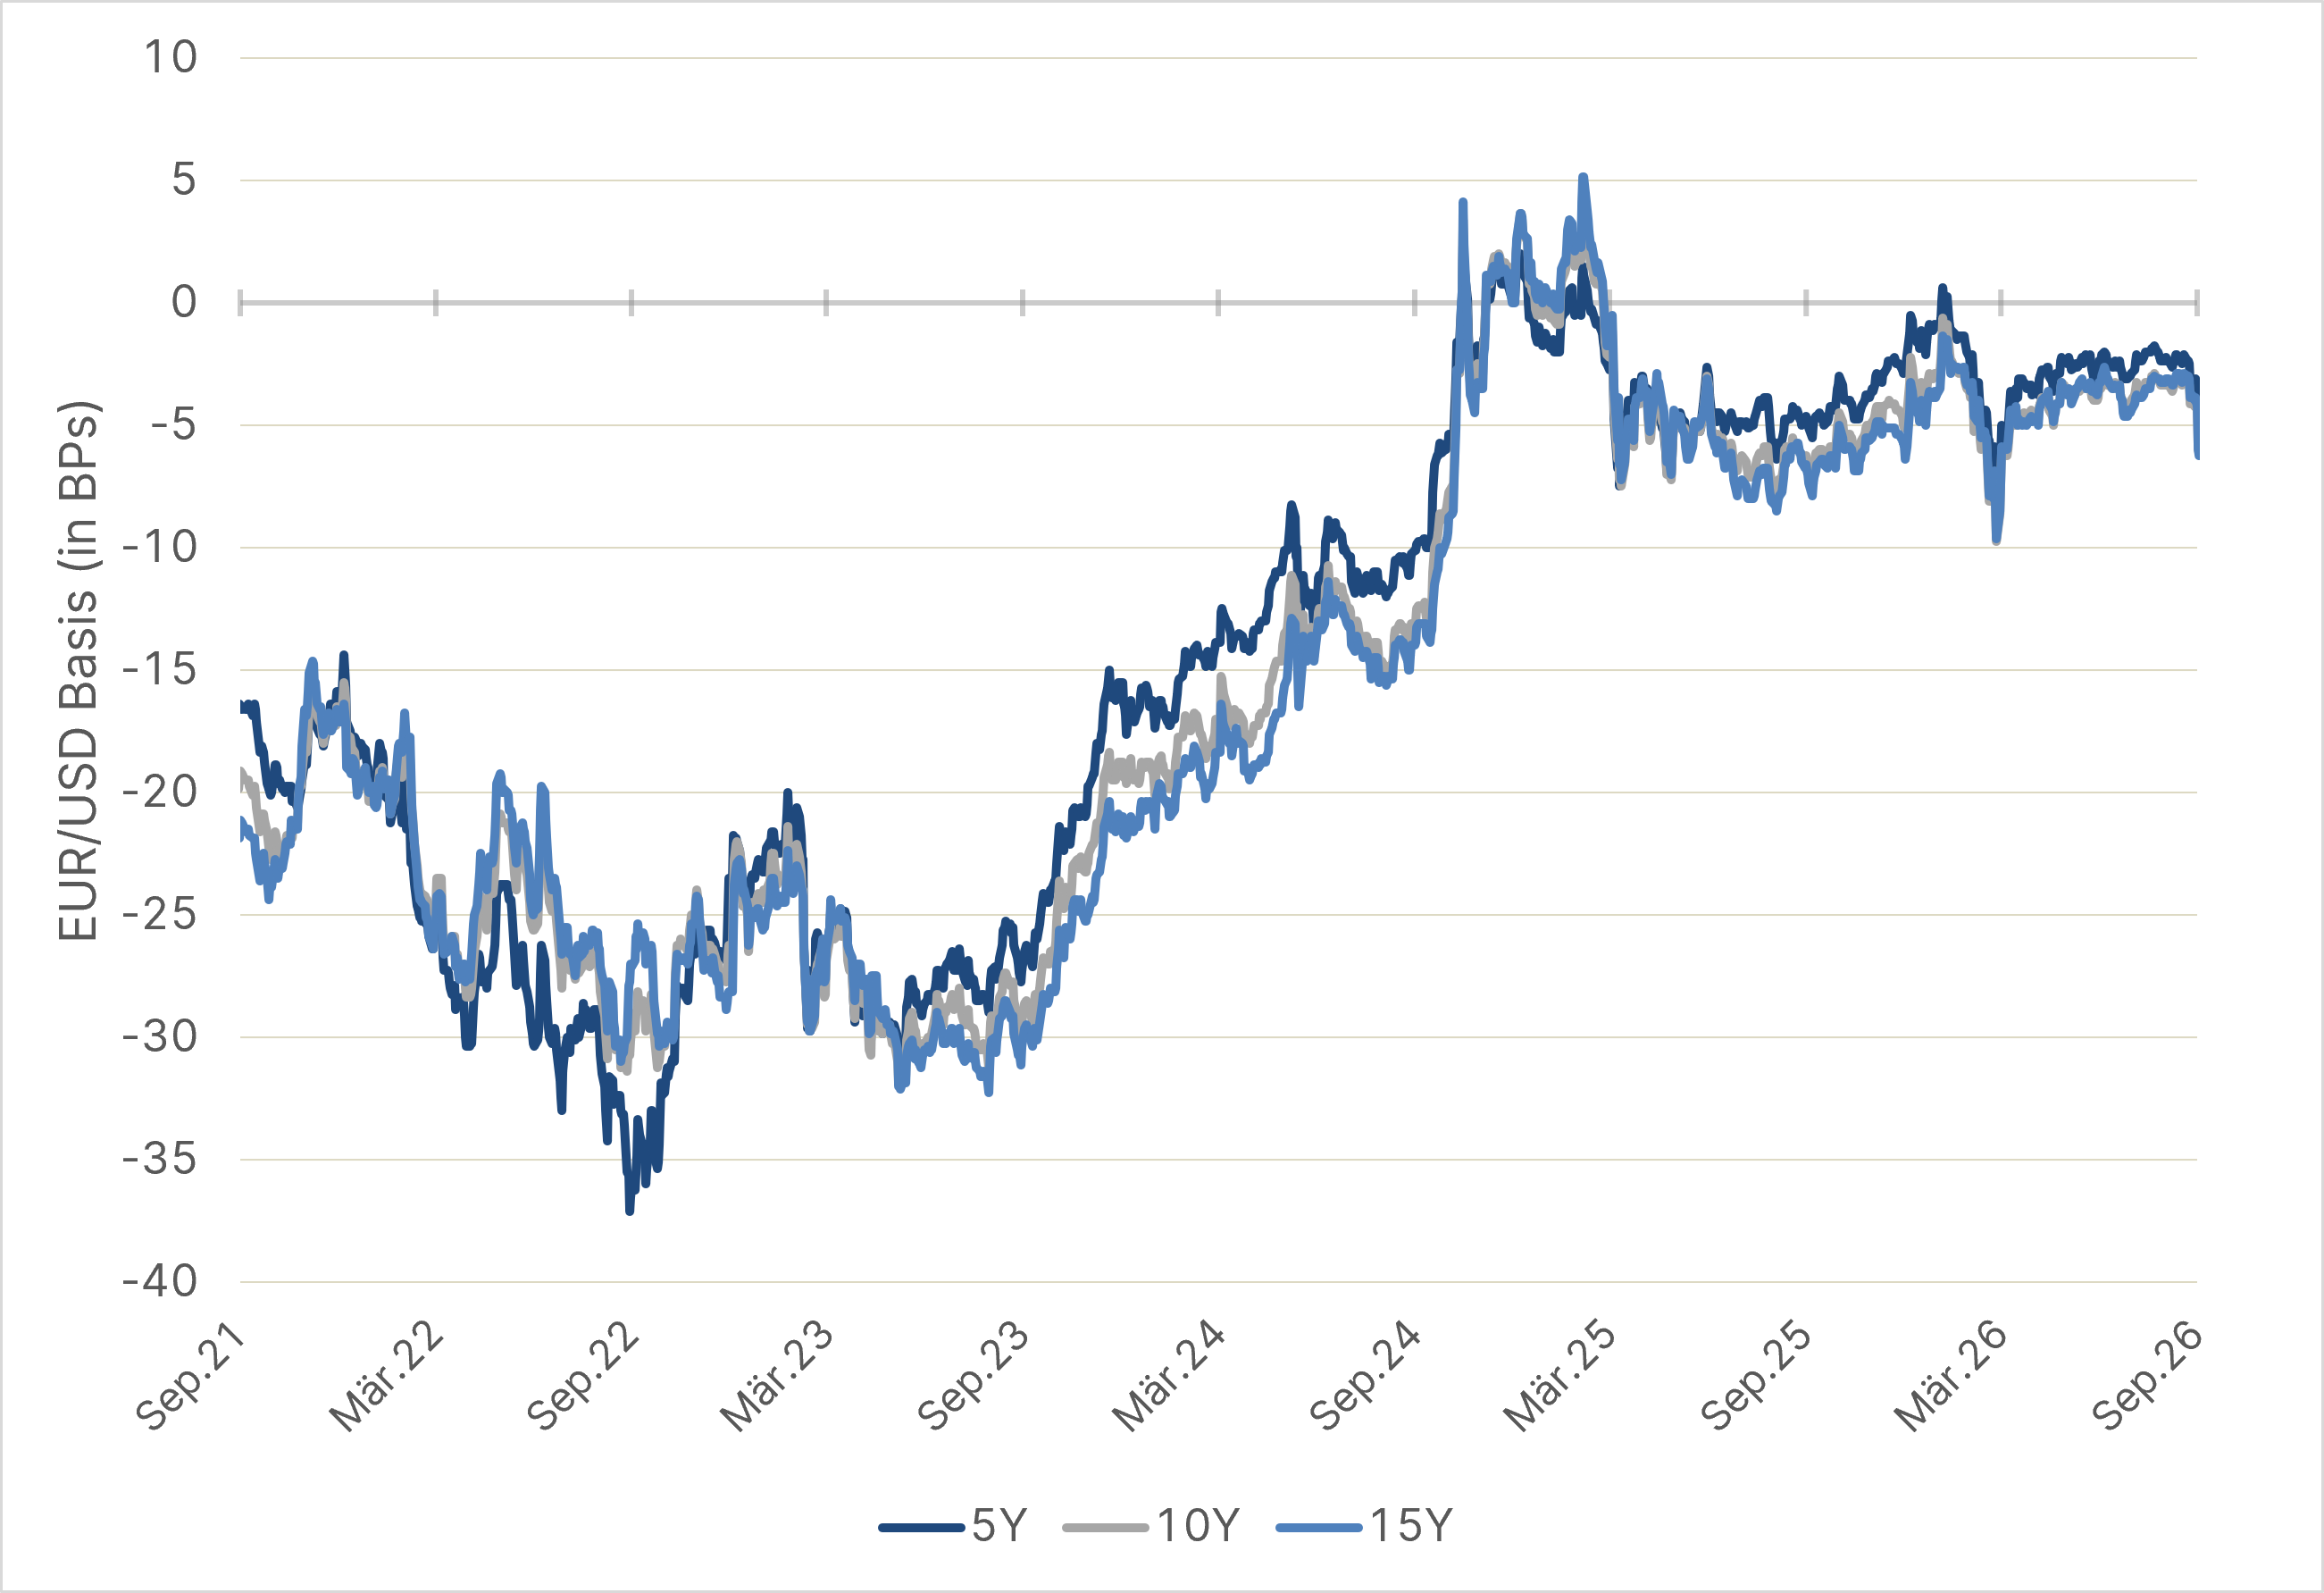
Über einen EUR/USD-Cross-Currency-Swap können Emittenten die aus einer Euro-Anleihe zufließenden Mittel in US-Dollar tauschen und die Euro-Verbindlichkeit wirtschaftlich in eine US-Dollar-Verbindlichkeit umwandeln. Die sogenannte „Cross-Currency-Basis“ spiegelt hierbei die Kosten dieser Währungsumwandlung wider. Eine negative Basis bedeutet, dass die Nachfrage nach USD-Finanzierung höher ist als jene nach EUR-Finanzierung, wodurch die Beschaffung von Dollar über den Swap-Markt teurer wird. Die EUR/USD-Basis hat sich in den vergangenen Jahren deutlich erholt und bewegt sich inzwischen nur noch knapp unter der Nulllinie. Dadurch fallen die Kosten der Währungsabsicherung heute deutlich geringer aus als noch vor einigen Jahren, was die Attraktivität von Euro-Emissionen für Emittenten erhöht.
Kreditspreadkurven von Alphabet in EUR und USD
EUR-USD Cross-Currency-Basis
Quelle: Bloomberg, Daten per 15.10.2026; eigene Darstellung
Ein zweites Motiv liegt im Währungs- und Cashflow-Matching. Für Unternehmen mit Umsätzen in Europa kann eine Finanzierung in Euro attraktiv sein, wenn die aufgenommenen Mittel ebenfalls im Euroraum eingesetzt werden. Zins- und Tilgungszahlungen lassen sich in diesem Fall direkt aus den Euro-Cashflows bedienen. Die natürliche Abstimmung von Verbindlichkeiten und Zahlungsströmen reduziert das Währungsrisiko und erhöht die Planbarkeit der Finanzierung.
Ein drittes Motiv ist die Diversifikation der Finanzierungsquellen. Unternehmen mit hohem Kapitalbedarf möchten ihre Finanzierung häufig nicht ausschließlich auf den USD-Markt stützen. Mit einer Euro-Emission können sie ihre Investorenbasis verbreitern und ihre Präsenz am europäischen Kapitalmarkt stärken. Dabei muss eine Finanzierung in Euro nicht zwangsläufig günstiger sein als eine vergleichbare Emission in USD. Ebenso entscheidend können die Aufnahmefähigkeit des Marktes sowie ein verlässlicher und wiederholter Zugang zu Kapital sein.
Besonders deutlich wird das derzeit bei den US-Hyperscalern, die Milliardenbeträge in KI-Infrastruktur investieren. Angesichts des stark steigenden Kapitalbedarfs gewinnen internationale Kapitalmärkte als Finanzierungsquelle zunehmend an Bedeutung. Reverse Yankees ermöglichen diesen Unternehmen nicht nur den Zugang zu einer zusätzlichen Investorenbasis, sondern auch die Verknüpfung europäischer Verbindlichkeiten mit europäischen Zahlungsströmen. Die hohe Emissionstätigkeit der vergangenen Quartale unterstreicht, dass der europäische Anleihemarkt für viele US-Unternehmen längst mehr ist als eine opportunistische Finanzierungsalternative.
Was bedeutet das für europäische Emittenten…
Für europäische Emittenten ist die Entwicklung mit Chancen und Herausforderungen verbunden. Einerseits stärken internationale Schuldner die Tiefe, Liquidität und globale Bedeutung des europäischen Unternehmensanleihemarktes. Andererseits konkurriert jede Neuemission um das verfügbare Anlegerkapital. Großvolumige Transaktionen etablierter US-Konzerne können die Aufmerksamkeit von kleineren europäischen Emittenten abziehen. Darüber hinaus schaffen neue Reverse Yankees zusätzliche Referenzpunkte für bestehende Anleihen. Werden Neuemissionen mit attraktiven Spreads oder Neuemissionsprämien angeboten, kann dies zu Bewertungsanpassungen bei vergleichbaren europäischen Anleihen führen.
Ein großflächiger Verdrängungseffekt lässt sich bislang jedoch nicht erkennen. Trotz der hohen Emissionstätigkeit von Reverse Yankees blieben die Orderbücher europäischer Emittenten zuletzt gut gefüllt. Auch kleinere oder nicht geratete Unternehmen konnten erfolgreich Anleihen platzieren. Die stabile Nachfrage deutet darauf hin, dass der europäische Anleihemarkt das wachsende Angebot bislang gut absorbieren konnte.
…und für Investor:innen?
Für Investor:innen erweitert sich das Anlageuniversum um Emittenten, Sektoren und Bonitätsprofile, die im europäischen Markt traditionell weniger stark vertreten sind. Dies gilt insbesondere für bonitätsstarke Technologieunternehmen, wie sich derzeit eindrucksvoll beobachten lässt: Da der Technologiesektor in europäischen Corporate-Bond-Indizes deutlich unterrepräsentiert ist, können Emissionen großer Hyperscaler zu einer besseren Sektor-Diversifikation im Portfolio beitragen. Zudem ermöglichen Reverse Yankees ein Investment in US-Unternehmen, ohne unmittelbar das Wechselkurs- und Zinsrisiko einer Dollar-Anleihe eingehen zu müssen.
Der Trend bringt jedoch auch neue Herausforderungen mit sich. Mit der zunehmenden Emissionstätigkeit der Hyperscaler gewinnen diese sowohl in Marktindizes als auch potenziell in Anlegerportfolios an Gewicht. Dadurch können die Entwicklung der US-Wirtschaft sowie der Erfolg der umfangreichen KI-Investitionen einen größeren Einfluss auf Unternehmensanleiheinvestor:innen ausüben. Zudem sollte die Bekanntheit eines Emittenten nicht mit der Attraktivität einer Anleihe gleichgesetzt werden. Für Investor:innen bleiben Bewertung, Laufzeit, Kapitalstruktur, Verschuldungsgrad und das Verhältnis des gebotenen Spreads zum tatsächlichen Kreditrisiko entscheidende Analysekriterien.
Fazit
Reverse Yankees haben sich von einem gelegentlich genutzten Finanzierungsinstrument zu einem festen Bestandteil des europäischen Unternehmensanleihemarktes entwickelt und dürften diesen auch künftig prägen. Für viele US-Unternehmen sind Euro-Emissionen längst nicht mehr nur eine opportunistische Alternative, sondern ein strategischer Baustein ihrer internationalen Finanzierung. Sie erhöhen die Internationalisierung, Liquidität und Diversität des Marktes, intensivieren aber zugleich den Wettbewerb um Anlegerkapital und stärken die Bedeutung großer US-Emittenten im europäischen Anlageuniversum.
Für Emittenten bleibt die wirtschaftliche Attraktivität eine Frage der Gesamtkosten einschließlich möglicher Absicherungskosten. Für Investor:innen bedeutet die größere Auswahl zusätzliche Opportunitäten, ersetzt jedoch nicht die sorgfältige Analyse der Kreditqualität und Bewertung einzelner Anleihen, die die Grundlage des Investmentprozesses in unserem Fixed Income Management bildet.
Hinweis: Investitionen in Wertpapiere sind mit Chancen und Risiken verbunden.
WICHTIGE RECHTLICHE HINWEISE
Hierbei handelt es sich um eine Werbemitteilung. Sofern nicht anders angegeben, Datenquelle Erste Asset Management GmbH. Die Kommunikationssprache der Vertriebsstellen ist Deutsch und jene der Verwaltungsgesellschaft zusätzlich auch Englisch.
Der Prospekt für OGAW-Fonds (sowie dessen allfällige Änderungen) wird entsprechend den Bestimmungen des InvFG 2011 idgF erstellt und veröffentlicht. Für die von der Erste Asset Management GmbH verwalteten Alternative Investment Fonds (AIF) werden entsprechend den Bestimmungen des AIFMG iVm InvFG 2011 „Informationen für Anleger gemäß § 21 AIFMG“ erstellt.
Der Prospekt, die „Informationen für Anleger gemäß § 21 AIFMG“ sowie das Basisinformationsblatt sind in der jeweils aktuell gültigen Fassung auf der Homepage www.erste-am.com jeweils in der Rubrik Pflichtveröffentlichungen abrufbar und stehen dem/der interessierten Anleger:in kostenlos am Sitz der jeweiligen Verwaltungsgesellschaft sowie am Sitz der jeweiligen Depotbank zur Verfügung. Das genaue Datum der jeweils letzten Veröffentlichung des Prospekts, die Sprachen, in denen der Prospekt bzw. die „Informationen für Anleger gemäß § 21 AIFMG“ und das Basisinformationsblatt erhältlich sind, sowie allfällige weitere Abholstellen der Dokumente, sind auf der Homepage www.erste-am.com ersichtlich. Eine Zusammenfassung der Anlegerrechte ist in deutscher und englischer Sprache auf der Homepage www.erste-am.com/investor-rights abrufbar sowie bei der Verwaltungsgesellschaft erhältlich.
Die Verwaltungsgesellschaft kann beschließen, die Vorkehrungen, die sie für den Vertrieb von Anteilscheinen im Ausland getroffen hat, unter Berücksichtigung der regulatorischen Vorgaben wieder aufzuheben.
Hinweis: Sie sind im Begriff, ein Produkt zu erwerben, das schwer zu verstehen sein kann. Bevor Sie eine Anlageentscheidung treffen, empfehlen wir Ihnen, die erwähnten Fondsdokumente zu lesen. Diese Unterlagen erhalten Sie zusätzlich zu den oben angeführten Stellen kostenlos am jeweiligen Sitz der vermittelnden Sparkasse und der Erste Bank der oesterreichischen Sparkassen AG. Sie können die Unterlagen auch elektronisch abrufen unter www.erste-am.com.
Unsere Analysen und Schlussfolgerungen sind genereller Natur und berücksichtigen nicht die individuellen Merkmale unserer Anleger:innen hinsichtlich des Ertrags, der steuerlicher Situation, Erfahrungen und Kenntnisse, des Anlageziels, der finanziellen Verhältnisse, der Verlustfähigkeit oder Risikotoleranz. Die Wertentwicklung der Vergangenheit lässt keine verlässlichen Rückschlüsse auf die zukünftige Entwicklung eines Fonds zu.
Bitte beachten Sie: Eine Veranlagung in Wertpapieren birgt neben den geschilderten Chancen auch Risiken. Der Wert von Anteilen und deren Ertrag können sowohl steigen als auch fallen. Auch Wechselkursänderungen können den Wert einer Anlage sowohl positiv als auch negativ beeinflussen. Es besteht daher die Möglichkeit, dass Sie bei der Rückgabe Ihrer Anteile weniger als den ursprünglich angelegten Betrag zurückerhalten. Personen, die am Erwerb von Investmentfondsanteilen interessiert sind, sollten vor einer etwaigen Investition den/die aktuelle(n) Prospekt(e) bzw. die „Informationen für Anleger gemäß § 21 AIFMG“, insbesondere die darin enthaltenen Risikohinweise, lesen. Ist die Fondswährung eine andere Währung als die Heimatwährung des/der Anleger:in, so können Änderungen des entsprechenden Wechselkurses den Wert der Anlage sowie die Höhe der im Fonds anfallenden Kosten – umgerechnet in die Heimatwährung – positiv oder negativ beeinflussen.
Wir dürfen dieses Finanzprodukt weder direkt noch indirekt natürlichen bzw. juristischen Personen anbieten, verkaufen, weiterverkaufen oder liefern, die ihren Wohnsitz bzw. Unternehmenssitz in einem Land haben, in dem dies gesetzlich verboten ist. Wir dürfen in diesem Fall auch keine Produktinformationen anbieten.
Zu den Beschränkungen des Vertriebs des Fonds an amerikanische oder russische Staatsbürger entnehmen Sie die entsprechenden Hinweise dem Prospekt bzw. den „Informationen für Anleger gemäß § 21 AIFMG“.
In dieser Mitteilung wird ausdrücklich keine Anlageempfehlung erteilt, sondern lediglich die aktuelle Marktmeinung wiedergegeben. Diese Mitteilung ersetzt somit keine Anlageberatung.
Die Unterlage stellt keine Vertriebsaktivität der Verwaltungsgesellschaft dar und darf somit nicht als Angebot zum Erwerb oder Verkauf von Finanz- oder Anlageinstrumenten verstanden werden.
Die Erste Asset Management GmbH ist mit der Erste Bank und den österreichischen Sparkassen verbunden.
Beachten Sie auch die „Informationen über uns und unsere Wertpapierdienstleistungen“ Ihres Bankinstituts.