
Die Phase, in der wir Anleihen kennengelernt haben, ist vorbei
Eine ganze Generation von Investor:innen hat Anleihen in einer Phase kennengelernt, in der sie das eine nicht lieferten, wofür sie eigentlich gebaut sind: Rendite. Zwischen März 2019 und Dezember 2021 rentierten deutsche Bundesanleihen bis in den zehnjährigen Bereich hinein negativ. Global lagen zeitweise Anleihen im Volumen von über 15 Billionen Euro unter null (Quelle: BNYDMVU Index). Die Anleihekäufe des Eurosystems hatten das frei handelbare Angebot an deutschen Bundesanleihen massiv verknappt. Bei einzelnen Emissionen sank der Free Float (also der Anteil an Anleihen der im Börsenhandel frei verfügbar ist) auf nur noch 30 bis 40 Prozent des ausstehenden Volumens. Wer in dieser Welt Duration hielt, ging eine Richtungswette auf weiter fallenden Renditen ein (Quelle: Central banks, debt managers, and specialness in the Bund repo market).
Hinweis: Investitionen in Wertpapiere bergen Chancen und Risiken. Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für künftige Entwicklungen.
Das war kein Normalzustand, sondern eine historische Anomalie: Leitzinsen nahe null, Forward Guidance, ein preisunelastischer Käufer in Gestalt der Notenbank und eine Inflationsrate, die über ein Jahrzehnt strukturell unter dem Ziel von knapp unter 2 % lag.
Diese Konstellation hat sich aufgelöst – und zwar nicht zyklisch, sondern der Tendenz nach strukturell. Die EZB-Bilanz schrumpft, statt zu wachsen. Die fiskalische Grundhaltung in Europa hat sich gedreht: Das deutsche Infrastruktur- und Verteidigungspaket, die höheren NATO-Zusagen und die gemeinsame EU-Emission bedeuten dauerhaft mehr Duration im Markt. Das heißt, es gibt mehr lang laufende Anleihen mit entsprechend höherem Zinsänderungsrisiko am Markt. Diese zusätzlichen Anleihen müssen von Investor:innen gekauft werden. Weil viele dieser Investor:innen stark auf den Preis bzw. die Rendite achten, kann das dazu führen, dass langfristige Zinsen tendenziell höher bleiben müssen, damit genügend Nachfrage entsteht.
Und die Inflation ist nicht nur höher, sondern volatiler geworden – Energie, Fragmentierung der Lieferketten, Demografie und Geopolitik wirken alle in dieselbe Richtung.
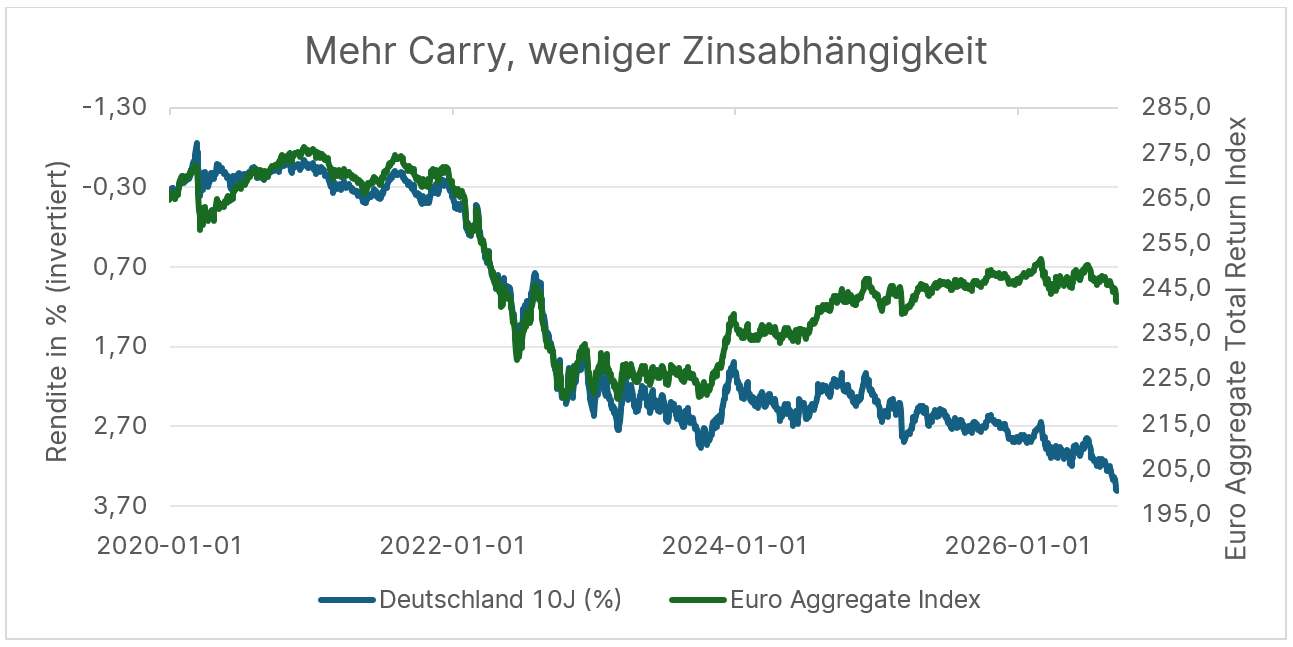
Das Ergebnis: Die zehnjährige Bundrendite liegt bei 3,52 %, der Euro-Aggregate-Index rentiert bei rund 3,92 % (Stand: 15.09.2026, Yield to Worst). Die Realrendite zehnjähriger Bunds (deutsche Bundesanleihen) bei 1,28 %, das ist der höchste Wert seit Februar 2010. Wer die vergangenen fünfzehn Jahre auf einer einsamen Insel verbracht hätte, würde dieses Renditeniveau nicht für eine Krise halten, sondern für die Rückkehr zur Normalität.
Genau darin liegt der Punkt, der in der Debatte untergeht: Für Anleiheinvestor:innen ist das keine schlechte Nachricht. Es ist die Voraussetzung dafür, dass Anleihen wieder das tun, wofür man sie im Portfolio hält.
Anleihen sind wieder Anleihen
Der Total Return einer Anleihe hat zwei Quellen: laufenden Ertrag und Preisveränderung. Während der Phase der extrem niedrigen Leitzinsen konnte nur die zweite Quelle arbeiten. Man wurde nicht dafür bezahlt, dass man lang laufende Anleihen hält – man wurde dafür bezahlt, dass die Renditen weiter fielen. Das ist ein Momentum-Trade in einem Anleihemantel, kein Fixed-Income-Investment.
Heute arbeitet wieder der Kupon. Und das ändert die Mathematik des Risikos grundlegend.
Erstens: Der Carry ist ein Puffer
Über einen Zwölfmonatshorizont lässt sich der Total Return einer Anleihe näherungsweise zerlegen in
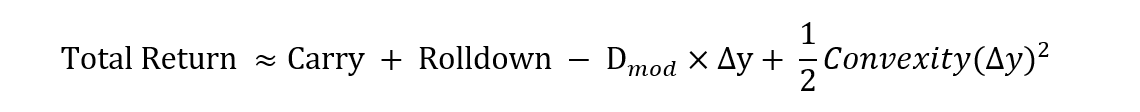
Vereinfacht man weiter und setzt den laufenden Ertrag mit der aktuellen Rendite gleich, ergibt sich für den Break-even eines parallelen Zinsanstiegs:
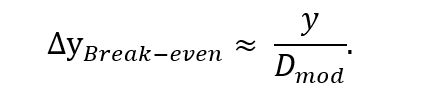
Bei einer Indexrendite von 3,92 % und einer modifizierten Duration von knapp fünf Jahren entspricht das grob einem Zinsanstieg von rund 80 Basispunkten über zwölf Monate, bevor der positiv laufende Ertrag durch den Durationseffekt aufgezehrt wird.
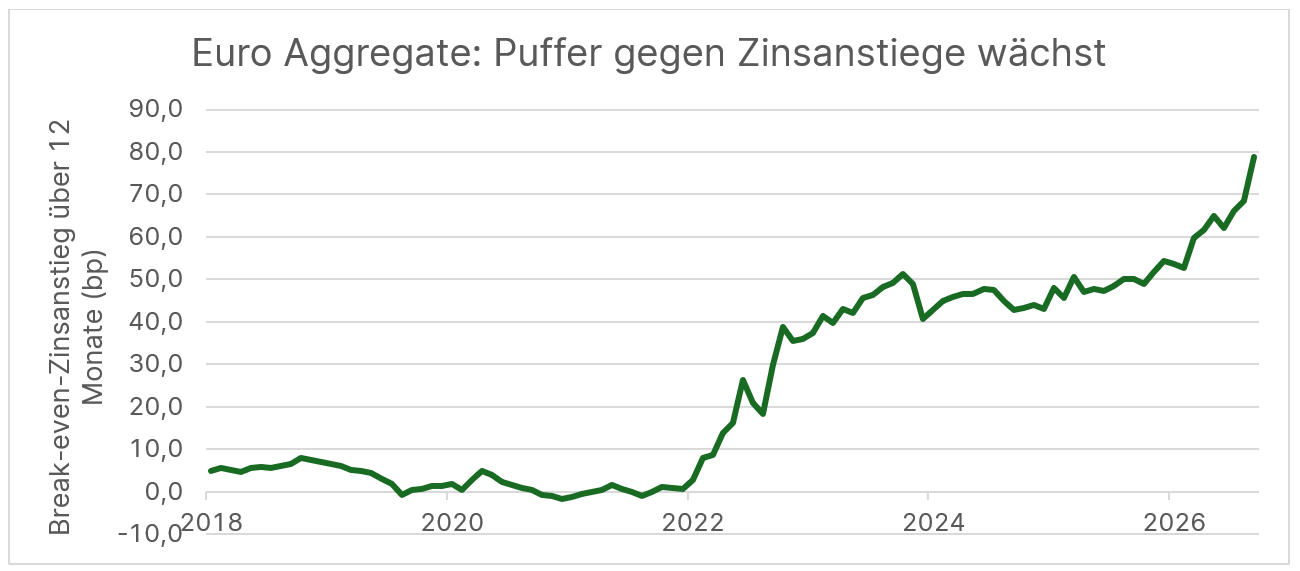
Für die zehnjährige Bundesanleihe liegt der Break-even mit Rolldown Effekt bei rund 47 Basispunkten auf Jahressicht. Zum Vergleich: Ende 2021, bei einer Bundrendite um minus 0,19 %, war derselbe Break-even negativ – die Renditen hätten fallen müssen, damit Investor:innen überhaupt bei null herauskommen. Damals genügte eine normale Zinsbewegung, um ein Jahrzehnt an Erträgen zu vernichten. Heute bieten Anleihen wieder laufende Erträge, die einen gewissen Zinsanstieg abfedern können. Ende 2021 gab es diesen Puffer kaum oder gar nicht.
Zweitens: Höhere Renditen und Kupons senken die Zinssensitivität
Duration ist keine Konstante, sondern hängt von Renditeniveau und Cashflow-Struktur einer Anleihe ab. Wie stark sich das Marktregime verändert hat, zeigt ein direkter Vergleich zweier zehnjähriger Bundesanleihen.
Die im Juni 2021 neu emittierte Bund mit Fälligkeit im August 2031 trug einen Kupon von 0 % und wurde mit einer Rendite von -0,19 % begeben. Praktisch der gesamte Wert der Anleihe steckte daher in der Rückzahlung am Ende der Laufzeit. Dadurch reagierte ihr Kurs besonders stark auf Veränderungen der Marktzinsen. Als Nullkuponanleihe lag ihre modifizierte Duration bei Emission bei rund zehn Jahren.
Die jüngste zehnjährige Bund-Neuemission vom Juli 2026 mit Fälligkeit im August 2036 zahlt dagegen einen Kupon von 3,0 %. Anleger:innen erhalten also schon während der Laufzeit regelmäßig Geld zurück. Das verkürzt vereinfacht gesagt die durchschnittliche Zeit, bis Investor:innen das investierte Geld zurückerhalten – und damit sinkt die sogenannte Duration. Bei einem aktuellen Renditeniveau von rund 3,5 % liegt ihre modifizierte Duration bei etwa 8,4 Jahren.
Anleger:innen erhalten heute also nicht nur deutlich mehr laufenden Ertrag; die Zinssensitivität einer neu emittierten zehnjährigen Bundesanleihe ist zugleich spürbar geringer als im Nullzinsregime.
Hinweis: Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für künftige Entwicklungen.
Drittens: Die Startrendite ist ein starker Anker für mittelfristige Erträge
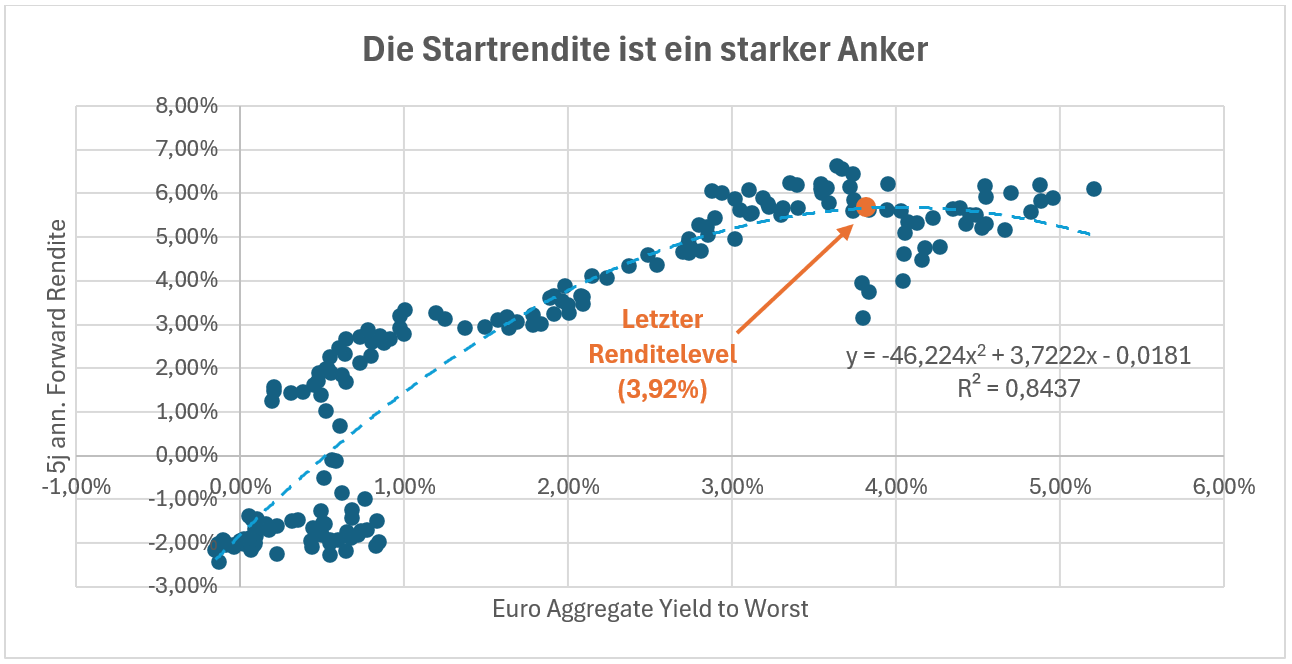
Für Qualitätsanleihen erklärt die Anfangsrendite historisch einen großen Teil der annualisierten Fünfjahresrendite. Das ist weniger eine kurzfristige Prognose als eine Konsequenz der Anleihemathematik: Anleger:innen erhalten laufende Kuponzahlungen, können diese wieder anlegen und am Ende der Laufzeit wird die Anleihe in der Regel zu 100 zurückgezahlt. Das sorgt dafür, dass das Ausgangsrenditeniveau über längere Horizonte einen wesentlichen Teil des Gesamtertrags bestimmt.
Und deshalb ist 2022 nur bedingt mit heute vergleichbar. 2022 war nicht der Beweis, dass Anleihen nicht mehr funktionieren – es war die Abwicklung der Anomalie. Die Startrendite lag bei nahezu null, die Realrendite tief im negativen Bereich, und die Laufzeitprämie musste aus dem Nichts wieder aufgebaut werden.
Es gab also kaum laufenden Ertrag, der Kursverluste abfedern konnte. Ein Portfolio ohne Ertragspolster in einen Inflationsschock hinein ist schutzlos gegen Verluste. Ein Portfolio mit 3,92 % Startrendite ist es nicht. Ein zweites 2022 ist möglich – aber es müsste von einem völlig anderen Ausgangspunkt aus passieren, und das ändert die Verteilung der Ergebnisse erheblich.
Hinweis: Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für künftige Entwicklungen.
Der Multi-Asset-Kontext
Damit zur eigentlichen Frage: Was macht diese Anlageklasse in einem gemischten Portfolio?
Duration ist ein bedingter Hedge – heute mit positivem Carry
Der verbreitete Einwand lautet, Anleihen hätten ihre diversifizierende Wirkung verloren. Dieser Einwand beruht meist auf zwei Messfehlern.
Der erste Fehler ist die durchschnittliche Korrelation. Anleihen gelten in der Regel als relativ sicherer Hafen und weniger schwankungsanfällig als Aktien. Ein Instrument zur Absicherung sollte also nicht daran gemessen werden, wie es sich im Mittel über alle Zustände verhält, sondern daran, was es tut, wenn der Risikofall tatsächlich eintritt. Historisch besteht zwischen europäischen Staatsanleihen und Aktien bei positiven Aktienquartalen praktisch kein Zusammenhang. In Quartalen mit Aktienverlusten von mehr als 5 % dreht die Beziehung jedoch deutlich ins Negative. Wenn Aktien also deutlich fallen, tragen Anleihen zur Stabilisierung bei.
Hinweis: Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für künftige Entwicklungen.
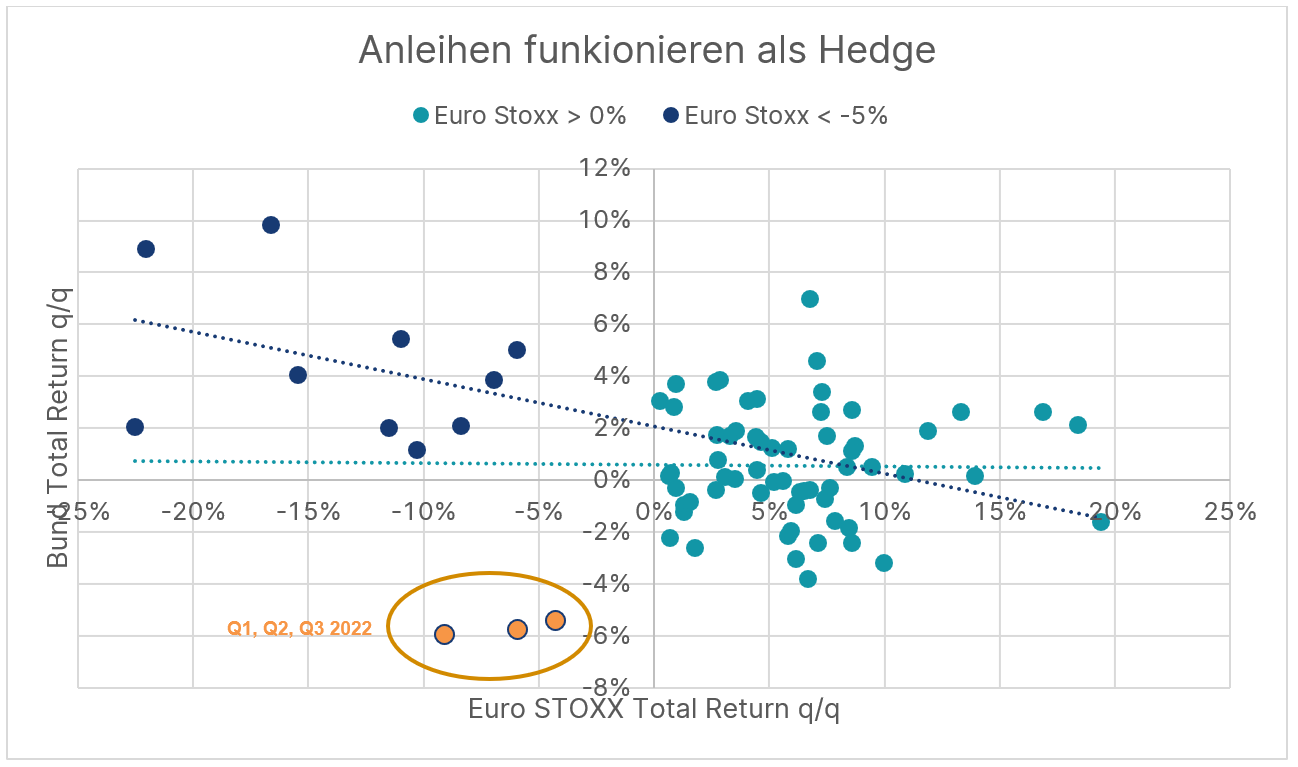
Richtig ist auch: Der Hedge ist bedingt – die Stabilisierungsfunktion der Anleihen geht nicht immer auf. Duration schützt gegen Wachstums- und Geldpolitikschocks, weil in diesem Zustand die Zinserwartungen fallen. Gegen einen Angebots- und Inflationsschock schützt sie nicht. Genau das war 2022 der Fall. Das bedeutet aber nicht, dass Anleihen als Absicherung grundsätzlich nicht mehr funktionieren – sondern nur, dass sie gegen bestimmte Risiken besser schützen als gegen andere.
Der zweite Fehler ist die Verwechslung von Anleihen mit Duration. Wer in einen breiten Anleiheindex investiert, hält auch Kreditrisiko – Unternehmensanleihen sind ein Risk-Asset. Der Ertrag einer Euro-Investment-Grade-Anleihe teilt sich in eine Staatsanleihekomponente und eine Spreadkomponente – also das Renditeniveau von Staatsanleihen und der Aufschlag der jeweiligen Unternehmensanleihen auf diese. Die erste hilft, wenn das Wachstum nachgibt; die zweite weitet sich genau dann aus.
Für Europa kommt eine zusätzliche Feinheit hinzu: Euro-Duration ist nicht homogen. Deutsche Bund-Duration ist in Europa (noch) der reinste Vertreter dieses Wachstums-/Disinflations-Hedges. Staatsanleihen anderer Euro-Länder mit schwächerer Bonität tragen eine Spreadkomponente, die sich im Risk-off Umfeld ausweitet, und verhalten sich in Stressphasen selbst wie ein Risiko-Asset. Wer in Europa über Duration als Absicherung spricht, meint Kernstaatsanleihen. Für die Berechnung der deutschen Bund-Rendite wurde der BCEG9T Index verwendet.
Ein weiterer Einwand verdient eine ernsthafte Antwort: Wenn höhere Fiskaldefizite und steigende Emissionsvolumina das Renditeniveau strukturell anheben, können Anleihen dann im nächsten Abschwung überhaupt noch liefern? Die Antwort trennt zwei Ebenen. Strukturelle Kräfte heben das Niveau der Renditen und die Laufzeitprämie; sie verhindern nicht die zyklische Bewegung in einer Rezession.
In den USA weiteten sich die Defizite von den Siebzigern bis 1983 kontinuierlich aus – Staatsanleihen lieferten in den Abschwüngen 1980 und 1981/82 trotzdem attraktive risikoadjustierte Erträge, weil Rezession, Disinflation und fallende Leitzinserwartungen dominierten. Beides kann gleichzeitig wahr sein: höhere Durchschnittsrenditen über das Jahrzehnt und deutlich fallende Renditen in der Rezession.
Und hier liegt die entscheidende Veränderung gegenüber dem Nullzins-Regime: Der Hedge weist heute wieder positiven Carry auf. Während der Nullzins-Phase war das Halten von Duration mit negativer laufender Rendite und einer erwarteten Realrendite unter null verbunden. Anleger:innen akzeptierten damit laufende Opportunitätskosten, um gegen Wachstums- und Geldpolitikschocks abgesichert zu sein. Heute ist die Ausgangslage eine andere: Bund-Duration bietet bei einem Renditeniveau von rund 3,5 % wieder einen positiven laufenden Ertrag. Das garantiert keinen positiven Total Return, schafft aber einen Puffer gegen moderate Zinsanstiege. Für die Portfoliokonstruktion ist das ein qualitativer Unterschied: Ein Hedge mit negativem Carry ist teuer, wenn man lange auf seinen Einsatz warten muss. Ein Hedge mit positivem Carry lässt sich wesentlich leichter dauerhaft im Portfolio halten.
Aktien sind relativ teuer – und der Puffer wird dünner
Die zweite Hälfte des Arguments liegt auf der anderen Seite des Portfolios.
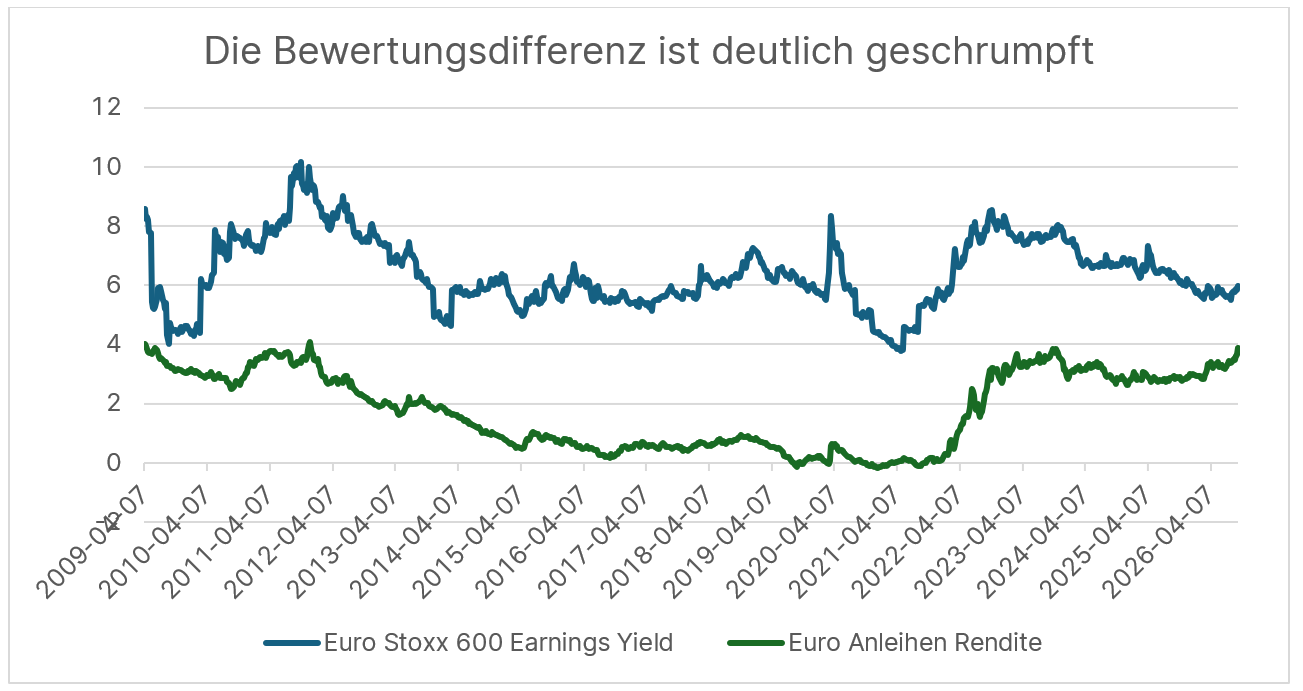
Vergleicht man die Gewinnrendite europäischer Aktien (5,9 % auf Basis der erwarteten Zwölfmonatsgewinne im STOXX Europe 600) mit der Rendite des Euro-Aggregate-Index (3,92 %), bleibt eine relative Bewertungsdifferenz von rund 2 %. Für ein global aufgestelltes Aktienportfolio, dessen Gewicht faktisch von US-Titeln bestimmt wird, fällt der Vergleich noch ungünstiger aus: Am US-Markt ist die Differenz auf 0 Basispunkte geschrumpft.
Der Punkt ist nicht, dass Aktien fallen werden. Der Punkt ist, dass der Puffer dünn geworden ist. Aktieninvestor:innen können auf zwei Wegen verlieren: durch eine Neubewertung – das Multiple komprimiert, ohne dass sich an den Gewinnen etwas ändert und durch einen Wachstumsabschwung, der die Gewinne selbst trifft. Beide Risiken trägt man in voller Höhe. Die Gewinnrendite europäischer Aktien liegt damit aktuell nur noch rund zwei Prozentpunkte über der Rendite des Euro-Aggregate-Index.
Hinweis: Beachten Sie die Chancen und Risiken beim Investieren in Wertpapiere. Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für künftige Entwicklungen.
Fazit: Fixed Income ist wieder ein fixer Bestandteil
Das Argument lautet ausdrücklich nicht, dass Anleihen Aktien schlagen werden. Es lautet, dass Anleihen wieder zwei Funktionen gleichzeitig erfüllen, die ihnen ein Jahrzehnt lang abhandengekommen waren: Sie liefern im guten Zustand der Welt einen auskömmlichen, planbaren Ertrag – und im schlechten Zustand, wenn Wachstum und Geldpolitik kippen, einen Schutz für die Aktienseite. Die Startrendite liefert den laufenden Ertrag und schafft zugleich den Puffer, der es erleichtert, Duration dauerhaft als Hedge im Portfolio zu halten.
Die Positionierung in den Portfolien hat diesen Regimewechsel jedoch noch nicht nachvollzogen. Aktienquoten in institutionellen, wie privaten Portfolios liegen nahe historischer Höchststände, und das hat einen nachvollziehbaren Grund: Wer über viele Jahre mit immer niedrigeren und zeitweise negativen Anleiherenditen konfrontiert war und 2022 einen der schwersten Drawdowns breiter Anleiheindizes seit Jahrzehnten erlebt hat, ändert sein Verhalten nicht wegen ein paar Basispunkten. Aber die Portfoliokonstruktion sollte sich am Regime orientieren, in dem man sich befindet, nicht an dem, in dem man aufgewachsen ist.
Auf Anleihen steht wieder etwas drauf. Das ist keine Prognose, sondern eine Eigenschaft der Ausgangslage – und Ausgangslagen sind das Einzige, was man in diesem Geschäft tatsächlich kennt.
WICHTIGE RECHTLICHE HINWEISE
Hierbei handelt es sich um eine Werbemitteilung. Sofern nicht anders angegeben, Datenquelle Erste Asset Management GmbH. Die Kommunikationssprache der Vertriebsstellen ist Deutsch und jene der Verwaltungsgesellschaft zusätzlich auch Englisch.
Der Prospekt für OGAW-Fonds (sowie dessen allfällige Änderungen) wird entsprechend den Bestimmungen des InvFG 2011 idgF erstellt und veröffentlicht. Für die von der Erste Asset Management GmbH verwalteten Alternative Investment Fonds (AIF) werden entsprechend den Bestimmungen des AIFMG iVm InvFG 2011 „Informationen für Anleger gemäß § 21 AIFMG“ erstellt.
Der Prospekt, die „Informationen für Anleger gemäß § 21 AIFMG“ sowie das Basisinformationsblatt sind in der jeweils aktuell gültigen Fassung auf der Homepage www.erste-am.com jeweils in der Rubrik Pflichtveröffentlichungen abrufbar und stehen dem/der interessierten Anleger:in kostenlos am Sitz der jeweiligen Verwaltungsgesellschaft sowie am Sitz der jeweiligen Depotbank zur Verfügung. Das genaue Datum der jeweils letzten Veröffentlichung des Prospekts, die Sprachen, in denen der Prospekt bzw. die „Informationen für Anleger gemäß § 21 AIFMG“ und das Basisinformationsblatt erhältlich sind, sowie allfällige weitere Abholstellen der Dokumente, sind auf der Homepage www.erste-am.com ersichtlich. Eine Zusammenfassung der Anlegerrechte ist in deutscher und englischer Sprache auf der Homepage www.erste-am.com/investor-rights abrufbar sowie bei der Verwaltungsgesellschaft erhältlich.
Die Verwaltungsgesellschaft kann beschließen, die Vorkehrungen, die sie für den Vertrieb von Anteilscheinen im Ausland getroffen hat, unter Berücksichtigung der regulatorischen Vorgaben wieder aufzuheben.
Hinweis: Sie sind im Begriff, ein Produkt zu erwerben, das schwer zu verstehen sein kann. Bevor Sie eine Anlageentscheidung treffen, empfehlen wir Ihnen, die erwähnten Fondsdokumente zu lesen. Diese Unterlagen erhalten Sie zusätzlich zu den oben angeführten Stellen kostenlos am jeweiligen Sitz der vermittelnden Sparkasse und der Erste Bank der oesterreichischen Sparkassen AG. Sie können die Unterlagen auch elektronisch abrufen unter www.erste-am.com.
Unsere Analysen und Schlussfolgerungen sind genereller Natur und berücksichtigen nicht die individuellen Merkmale unserer Anleger:innen hinsichtlich des Ertrags, der steuerlicher Situation, Erfahrungen und Kenntnisse, des Anlageziels, der finanziellen Verhältnisse, der Verlustfähigkeit oder Risikotoleranz. Die Wertentwicklung der Vergangenheit lässt keine verlässlichen Rückschlüsse auf die zukünftige Entwicklung eines Fonds zu.
Bitte beachten Sie: Eine Veranlagung in Wertpapieren birgt neben den geschilderten Chancen auch Risiken. Der Wert von Anteilen und deren Ertrag können sowohl steigen als auch fallen. Auch Wechselkursänderungen können den Wert einer Anlage sowohl positiv als auch negativ beeinflussen. Es besteht daher die Möglichkeit, dass Sie bei der Rückgabe Ihrer Anteile weniger als den ursprünglich angelegten Betrag zurückerhalten. Personen, die am Erwerb von Investmentfondsanteilen interessiert sind, sollten vor einer etwaigen Investition den/die aktuelle(n) Prospekt(e) bzw. die „Informationen für Anleger gemäß § 21 AIFMG“, insbesondere die darin enthaltenen Risikohinweise, lesen. Ist die Fondswährung eine andere Währung als die Heimatwährung des/der Anleger:in, so können Änderungen des entsprechenden Wechselkurses den Wert der Anlage sowie die Höhe der im Fonds anfallenden Kosten – umgerechnet in die Heimatwährung – positiv oder negativ beeinflussen.
Wir dürfen dieses Finanzprodukt weder direkt noch indirekt natürlichen bzw. juristischen Personen anbieten, verkaufen, weiterverkaufen oder liefern, die ihren Wohnsitz bzw. Unternehmenssitz in einem Land haben, in dem dies gesetzlich verboten ist. Wir dürfen in diesem Fall auch keine Produktinformationen anbieten.
Zu den Beschränkungen des Vertriebs des Fonds an amerikanische oder russische Staatsbürger entnehmen Sie die entsprechenden Hinweise dem Prospekt bzw. den „Informationen für Anleger gemäß § 21 AIFMG“.
In dieser Mitteilung wird ausdrücklich keine Anlageempfehlung erteilt, sondern lediglich die aktuelle Marktmeinung wiedergegeben. Diese Mitteilung ersetzt somit keine Anlageberatung.
Die Unterlage stellt keine Vertriebsaktivität der Verwaltungsgesellschaft dar und darf somit nicht als Angebot zum Erwerb oder Verkauf von Finanz- oder Anlageinstrumenten verstanden werden.
Die Erste Asset Management GmbH ist mit der Erste Bank und den österreichischen Sparkassen verbunden.
Beachten Sie auch die „Informationen über uns und unsere Wertpapierdienstleistungen“ Ihres Bankinstituts.