
Frankreich steht vor erheblichen budgetären und politischen Herausforderungen. Die hohe Staatsverschuldung und steigende Zinskosten erhöhen den Reformdruck, während der politische Spielraum begrenzt erscheint. Ein Szenario mit ernsthaften Zahlungsproblemen scheint angesichts der wirtschaftlichen Größe und der Bedeutung Frankreichs für EU und Eurozone dennoch äußerst unwahrscheinlich. Für Investor:innen bleibt entscheidend, ob und wann es der französischen Politik gelingt, glaubwürdige Reformschritte einzuleiten. Die gestiegenen Renditen bedeuten daher höhere Risiken – können bei entsprechender Risikobereitschaft aber auch Chancen eröffnen.
Frankreich rückt in den Fokus der Kapitalmärkte
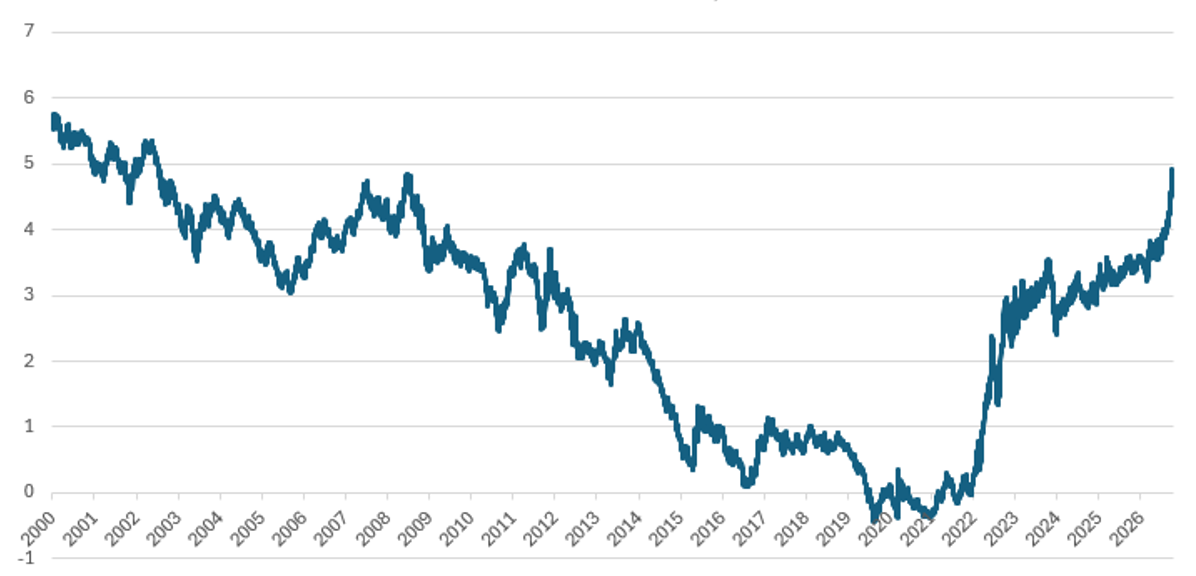
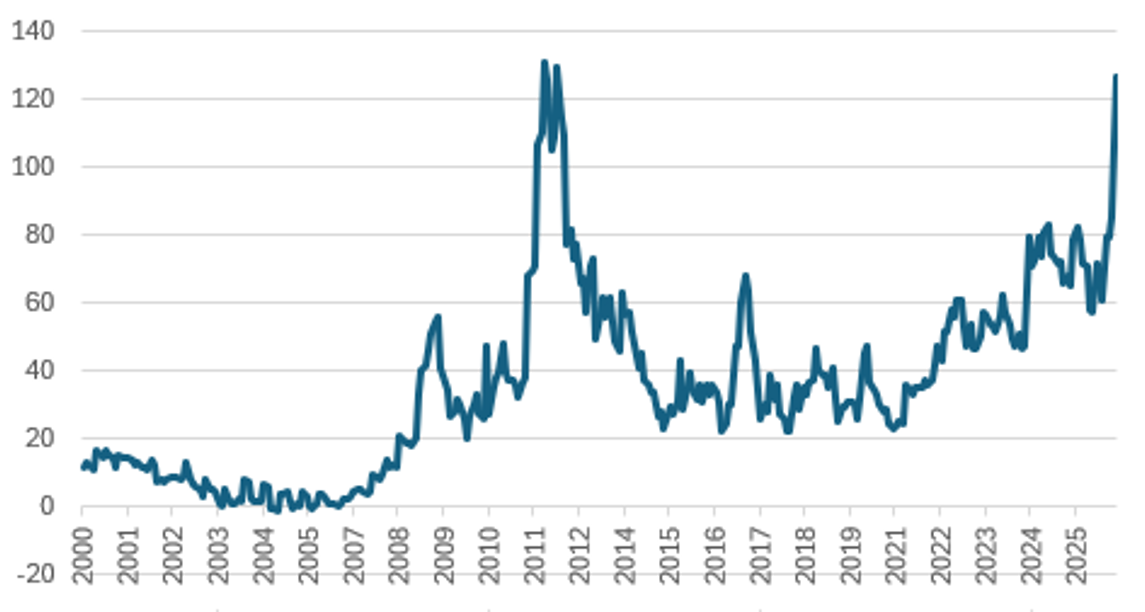
An den europäischen Kapitalmärkten war der Fokus in den vergangenen Wochen fast ausschließlich auf einen Staat gerichtet: Frankreich. Die Rendite der 10-jährigen Staatsanleihe erhöhte sich auf beinahe 5 % und damit auf den höchsten Wert seit 2002. Auch der Renditeunterschied zur Benchmark in der Eurozone, der deutschen Staatsanleihe, stieg auf 1,5 %. Ein vergleichbarer Wert war zuletzt während der Eurokrise 2012 zu beobachten.
Hinweis: Investitionen in Wertpapiere bergen Chancen und Risiken. Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für künftige Entwicklungen.
10-Jährige Rendite französischer Staatsanleihen im Zeitraum Oktober 2000 bis Oktober 2026
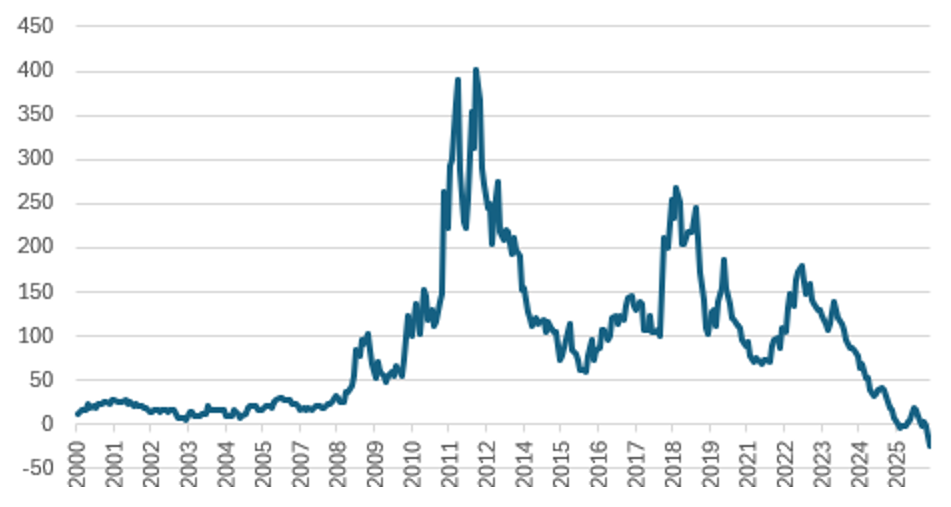
Die Nervosität an den Märkten war so groß, dass sich die Anleiherendite der Grande Nation auch gegenüber dem einstigen großen „Problemkind“ der Eurozone deutlich erhöhte: Der italienische Staat musste zuletzt im 10-jährigen Bereich rund 0,4 Prozentpunkte weniger an die Investor:innen bezahlen als Frankreich – und das, obwohl Italien über deutlich schwächere Ratings verfügt. Ende 2023 hatten französische Anleihen übrigens noch eine um rund 1 Prozentpunkte niedrigere Rendite als italienische Staatsanleihen.
Hinweis: Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für künftige Entwicklungen.
Differenz Rendite 10-jähriger französischer Staatsanleihen und 10-jähriger deutscher Bundesanleihen
Differenz Rendite 10-jähriger französischer Staatsanleihen und 10-jähriger italienischer Staatsanleihen
Die Gründe für diese besorgniserregende Entwicklung sind auf mehreren Ebenen zu suchen
1. Angespannte Budgetsituation
Hauptauslöser ist die weiterhin angespannte Budgetsituation Frankreichs. Die Regierung unter Premierminister Lecornu wollte das Budgetdefizit mit einer Mischung aus Ausgabenkürzungen – darunter geringere Erhöhungen von Pensionen und Beamtengehältern – sowie Steuererhöhungen im laufenden Jahr auf 5 % senken. Dieses Ziel dürfte jedoch verfehlt werden. Stattdessen wird ein Defizit von 5,4 % prognostiziert. Die Marke von 5 % soll nun im kommenden Jahr erreicht werden.
Frankreich verzeichnet seit mehr als 45 Jahren Haushaltsdefizite, in %
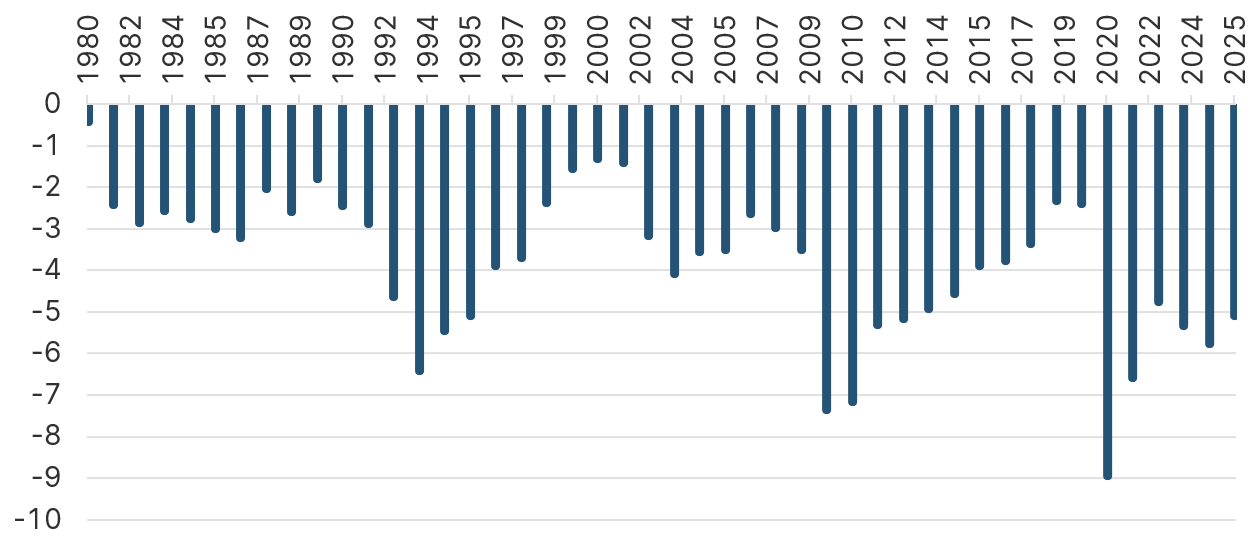
Damit setzt sich eine Entwicklung fort, die Frankreich seit Jahrzehnten begleitet. Das letzte ausgeglichene Budget im Jahr 1974 erscheint inzwischen wie eine ferne, verblassende Fata Morgana. In den vergangenen 20 Jahren lag das französische Defizit kontinuierlich über dem Durchschnitt der Eurozone; auch das 3-%-Maastricht-Kriterium wurde seit seiner Einführung nur selten erfüllt.
Im Ergebnis beläuft sich die französische Staatsschuld mittlerweile auf rund 120 % des BIP – ein Spitzenwert und deutlich über dem Durchschnitt von rund 90 % innerhalb der Eurozone.
Zusätzlich verschärft wird die Situation durch die gestiegenen Renditen französischer Staatsanleihen. Sie werden die staatlichen Zinsausgaben in den kommenden Jahren deutlich erhöhen. Im kommenden Jahr dürften rund 3 % des französischen BIP für Zinszahlungen aufgewendet werden müssen. Damit droht eine Negativspirale aus hoher Verschuldung und steigenden Finanzierungskosten.
2. Fehlender Konsens für Reformen
Die Steuerquote Frankreichs zählt mit 44 % zu den höchsten innerhalb der OECD, deren Durchschnitt bei 34 % liegt. Eine Budgetkonsolidierung mithilfe zusätzlicher Einnahmen erscheint daher schwierig. Gleichzeitig ist das Pensionssystem wahrscheinlich die größte „Reformbaustelle“ Frankreichs: Das Pensionsantrittsalter ist mit 63 Jahren niedrig, während die Pensionen vergleichsweise hoch sind. Bereits rund 25 % der Staatsausgaben entfallen auf das Pensionssystem.
Das Problem ist allgemein bekannt. Dennoch scheiterten die Reformversuche der vergangenen Jahre immer wieder am „Widerstand der Straße“. Eine nachhaltige Sanierung des Pensionssystems scheint politisch weiterhin nur schwer durchsetzbar.
3. Politischer Stillstand
Seit Präsident Macron 2024 – ohne unmittelbare Notwendigkeit – vorgezogene Neuwahlen angesetzt hatte, gehören Minderheitsregierungen und Wechsel an der Spitze der Regierung nach nur wenigen Monaten beinahe zum politischen Alltag Frankreichs.
Gleichzeitig wirft die Präsidentschaftswahl im kommenden Jahr – mit dem ersten Wahlgang am 18. April und der Stichwahl am 2. Mai – bereits ihre Schatten voraus. Aktuell werden den Spitzenkandidaten des links- und rechtspopulistischen Spektrums, Jean-Luc Mélenchon und Marine Le Pen, große Chancen auf den Einzug in die Stichwahl eingeräumt.
Dabei werden zum Teil öffentlichkeitswirksame, ökonomisch jedoch fragwürdige Positionen vertreten. Marine Le Pen tritt zwar für eine Reduktion der Staatsschulden auf 60 % inklusive entsprechender Ausgabenkürzungen ein, propagiert gleichzeitig aber eine Senkung des Pensionsantrittsalters von 63 auf 60 Jahre.
Jean-Luc Mélenchon wiederum hatte mit der „Idee“ aufhorchen lassen, jene französischen Staatsanleihen, die von der französischen Zentralbank gehalten werden, einfach für nichtig zu erklären. Zusätzliches Vertrauen bei Investor:innen konnte damit wohl kaum gewonnen werden.
Diese Gemengelage hat sich in den vergangenen Wochen weiter zugespitzt – verstärkt durch die öffentlichen „Schul-Proteste“ – und zur aktuellen Situation geführt.
Wie könnte es weitergehen?
Zunächst ist festzuhalten, dass es völlig ausgeschlossen erscheint, dass Frankreich auch nur in die Nähe ernsthafter Zahlungsprobleme oder einer Insolvenz gerät.
Untergangsszenarien haben sich bereits während der Griechenland-Krise als überzogen erwiesen und wären im Falle Frankreichs noch deutlich weniger plausibel. Die zweitgrößte Volkswirtschaft der EU ist für das europäische Gemeinschaftsprojekt von erheblicher wirtschaftlicher und politischer Bedeutung und würde in einem absoluten Krisenszenario entsprechend unterstützt werden.
Die klassischen Formeln „Too big to fail“ und Mario Draghis „Whatever it takes“ drängen sich in diesem Zusammenhang geradezu auf.
Könnte die EZB eingreifen?
Bei weiteren Verwerfungen – also einem deutlichen Anstieg der Renditedifferenz zu Deutschland beziehungsweise nochmals höheren Renditen französischer Staatsanleihen – wäre letztlich auch eine Intervention seitens der Europäischen Zentralbank denkbar. Mithilfe des sogenannten „Transmission Protection Instrument“ (TPI) könnte die EZB am Sekundärmarkt Anleihen eines Mitgliedstaates aufkaufen, um „ungerechtfertigte Renditeaufschläge“ zu bekämpfen.
Unter Expert:innen gelten die Hürden für den Einsatz des TPI allerdings als hoch. Kurzfristig wäre daher nicht mit einem entsprechenden Eingriff zu rechnen. Zum Vergleich: 2022 lag der Renditeaufschlag italienischer Staatsanleihen gegenüber Deutschland bei 2,5 %, ohne dass sich die EZB zu einer Intervention veranlasst sah.
Breitere Maßnahmen, die die EZB grundsätzlich ebenfalls setzen könnte – etwa ein Ende des Quantitative Tightening – wären eher für den Fall relevant, dass es zu einer „Ansteckung“ mehrerer Mitgliedstaaten käme. Auch das ist aktuell nicht absehbar.
Erzwingen die Kapitalmärkte Reformen?
Realistischer erscheint ein Szenario, in dem die Kapitalmärkte implizit Reformen in Frankreich einfordern. Denn sollten die Renditen weiter steigen, würde die Finanzierung des Staatshaushalts zunehmend schwieriger.
Spätestens bei einem solchen „Liz-Truss-Moment“ – und dieser scheint noch in weiter Ferne – wäre wohl mit einem stärkeren Zusammenspiel der moderaten Kräfte innerhalb der französischen Politik zu rechnen. Der Druck der Kapitalmärkte könnte dann dazu beitragen, dass sich die Politik letztlich doch zu Reformen durchringt.
Risiko oder Chance für Investor:innen?
Sind die hohen Renditen nun Risiko oder Chance? Die Antwort hängt insbesondere von der individuellen Einstellung gegenüber Volatilität ab – und von der Einschätzung, wann beziehungsweise, ob Frankreich den Ernst der Lage erkennt.
Die Größe und die insgesamt robuste Verfassung der französischen Volkswirtschaft sollten neben ihrer Systemrelevanz innerhalb der EU und der Eurozone bei der Einschätzung jedoch nicht außer Acht gelassen werden.
Investor:innen, die die hohen Spreads als Einstiegsmöglichkeit betrachten, handeln damit gewissermaßen nach dem französischen Sprichwort:
„La vie comme elle vient“ – „Das Leben, wie es kommt.“
WICHTIGE RECHTLICHE HINWEISE
Hierbei handelt es sich um eine Werbemitteilung. Sofern nicht anders angegeben, Datenquelle Erste Asset Management GmbH. Die Kommunikationssprache der Vertriebsstellen ist Deutsch und jene der Verwaltungsgesellschaft zusätzlich auch Englisch.
Der Prospekt für OGAW-Fonds (sowie dessen allfällige Änderungen) wird entsprechend den Bestimmungen des InvFG 2011 idgF erstellt und veröffentlicht. Für die von der Erste Asset Management GmbH verwalteten Alternative Investment Fonds (AIF) werden entsprechend den Bestimmungen des AIFMG iVm InvFG 2011 „Informationen für Anleger gemäß § 21 AIFMG“ erstellt.
Der Prospekt, die „Informationen für Anleger gemäß § 21 AIFMG“ sowie das Basisinformationsblatt sind in der jeweils aktuell gültigen Fassung auf der Homepage www.erste-am.com jeweils in der Rubrik Pflichtveröffentlichungen abrufbar und stehen dem/der interessierten Anleger:in kostenlos am Sitz der jeweiligen Verwaltungsgesellschaft sowie am Sitz der jeweiligen Depotbank zur Verfügung. Das genaue Datum der jeweils letzten Veröffentlichung des Prospekts, die Sprachen, in denen der Prospekt bzw. die „Informationen für Anleger gemäß § 21 AIFMG“ und das Basisinformationsblatt erhältlich sind, sowie allfällige weitere Abholstellen der Dokumente, sind auf der Homepage www.erste-am.com ersichtlich. Eine Zusammenfassung der Anlegerrechte ist in deutscher und englischer Sprache auf der Homepage www.erste-am.com/investor-rights abrufbar sowie bei der Verwaltungsgesellschaft erhältlich.
Die Verwaltungsgesellschaft kann beschließen, die Vorkehrungen, die sie für den Vertrieb von Anteilscheinen im Ausland getroffen hat, unter Berücksichtigung der regulatorischen Vorgaben wieder aufzuheben.
Hinweis: Sie sind im Begriff, ein Produkt zu erwerben, das schwer zu verstehen sein kann. Bevor Sie eine Anlageentscheidung treffen, empfehlen wir Ihnen, die erwähnten Fondsdokumente zu lesen. Diese Unterlagen erhalten Sie zusätzlich zu den oben angeführten Stellen kostenlos am jeweiligen Sitz der vermittelnden Sparkasse und der Erste Bank der oesterreichischen Sparkassen AG. Sie können die Unterlagen auch elektronisch abrufen unter www.erste-am.com.
Unsere Analysen und Schlussfolgerungen sind genereller Natur und berücksichtigen nicht die individuellen Merkmale unserer Anleger:innen hinsichtlich des Ertrags, der steuerlicher Situation, Erfahrungen und Kenntnisse, des Anlageziels, der finanziellen Verhältnisse, der Verlustfähigkeit oder Risikotoleranz. Die Wertentwicklung der Vergangenheit lässt keine verlässlichen Rückschlüsse auf die zukünftige Entwicklung eines Fonds zu.
Bitte beachten Sie: Eine Veranlagung in Wertpapieren birgt neben den geschilderten Chancen auch Risiken. Der Wert von Anteilen und deren Ertrag können sowohl steigen als auch fallen. Auch Wechselkursänderungen können den Wert einer Anlage sowohl positiv als auch negativ beeinflussen. Es besteht daher die Möglichkeit, dass Sie bei der Rückgabe Ihrer Anteile weniger als den ursprünglich angelegten Betrag zurückerhalten. Personen, die am Erwerb von Investmentfondsanteilen interessiert sind, sollten vor einer etwaigen Investition den/die aktuelle(n) Prospekt(e) bzw. die „Informationen für Anleger gemäß § 21 AIFMG“, insbesondere die darin enthaltenen Risikohinweise, lesen. Ist die Fondswährung eine andere Währung als die Heimatwährung des/der Anleger:in, so können Änderungen des entsprechenden Wechselkurses den Wert der Anlage sowie die Höhe der im Fonds anfallenden Kosten – umgerechnet in die Heimatwährung – positiv oder negativ beeinflussen.
Wir dürfen dieses Finanzprodukt weder direkt noch indirekt natürlichen bzw. juristischen Personen anbieten, verkaufen, weiterverkaufen oder liefern, die ihren Wohnsitz bzw. Unternehmenssitz in einem Land haben, in dem dies gesetzlich verboten ist. Wir dürfen in diesem Fall auch keine Produktinformationen anbieten.
Zu den Beschränkungen des Vertriebs des Fonds an amerikanische oder russische Staatsbürger entnehmen Sie die entsprechenden Hinweise dem Prospekt bzw. den „Informationen für Anleger gemäß § 21 AIFMG“.
In dieser Mitteilung wird ausdrücklich keine Anlageempfehlung erteilt, sondern lediglich die aktuelle Marktmeinung wiedergegeben. Diese Mitteilung ersetzt somit keine Anlageberatung.
Die Unterlage stellt keine Vertriebsaktivität der Verwaltungsgesellschaft dar und darf somit nicht als Angebot zum Erwerb oder Verkauf von Finanz- oder Anlageinstrumenten verstanden werden.
Die Erste Asset Management GmbH ist mit der Erste Bank und den österreichischen Sparkassen verbunden.
Beachten Sie auch die „Informationen über uns und unsere Wertpapierdienstleistungen“ Ihres Bankinstituts.
Zeit für eine neue Nachhaltigkeit?
Das Wirtschaftsforum im polnischen Karpacz gilt als das „Davos des Ostens“. Bei der 33. Ausgabe Anfang September wurden aktuelle Problemstellungen und Themen behandelt und diskutiert, welche Rolle Zentral- und Osteuropa hierbei spielen kann – frei nach dem Motto: „A Time for New Leaders“. Senior ESG Specialist Dominik Benedikt berichtet von seinen Eindrücken vor Ort.
Trumps Wahlsieg und seine Folgen
Donald Trump geht als Sieger aus der US-Präsidentschaftswahl hervor. Auch der Senat und möglicherweise das Repräsentantenhaus gehen an die Republikaner. In unserem Blog widmet sich unser Chefvolkswirt Gerhard Winzer den Vorhaben Trumps und dem, was uns nach diesem „Red Sweep“ erwarten könnte.