
Die gesamte Welt wird in den kommenden Tagen und Wochen wieder einmal ihr Hauptaugenmerk auf die USA richten. Das wäre per se kein Novum, da von dort eine Vielzahl an Nachrichten seit Beginn der zweiten Amtszeit von US-Präsident Donald J. Trump mehr oder weniger überraschend den ganzen Globus erreichte. Am 3. November allerdings hat die amerikanische Bevölkerung bei den Midterm-Wahlen die Möglichkeit, Anpassungen in der politischen Ausrichtung ihres Landes vorzunehmen.
Neben einer Vielzahl an Wahlen auf Ebene der einzelnen Bundesstaaten (u.a. Gouverneure, Kammern und Staatsanwälte) wird der globale Fokus auf dem Ausgang der Wahlen zum US-Kongress und damit der künftigen Zusammensetzung von Senat und Repräsentantenhaus liegen. Während die gesamte politische Macht seit den vergangenen Präsidentschaftswahlen 2024 in der Hand der Republikanischen Partei vereint ist, könnte sich dies nach der Konstituierung des neuen Kongresses am 3. Jänner nächsten Jahres ändern. Zur Disposition stehen alle 435 Sitze des US-Repräsentantenhauses sowie etwa 1/3 der Sitze des 100-köpfigen US-Senats.
Das aktuelle Stimmungsbild
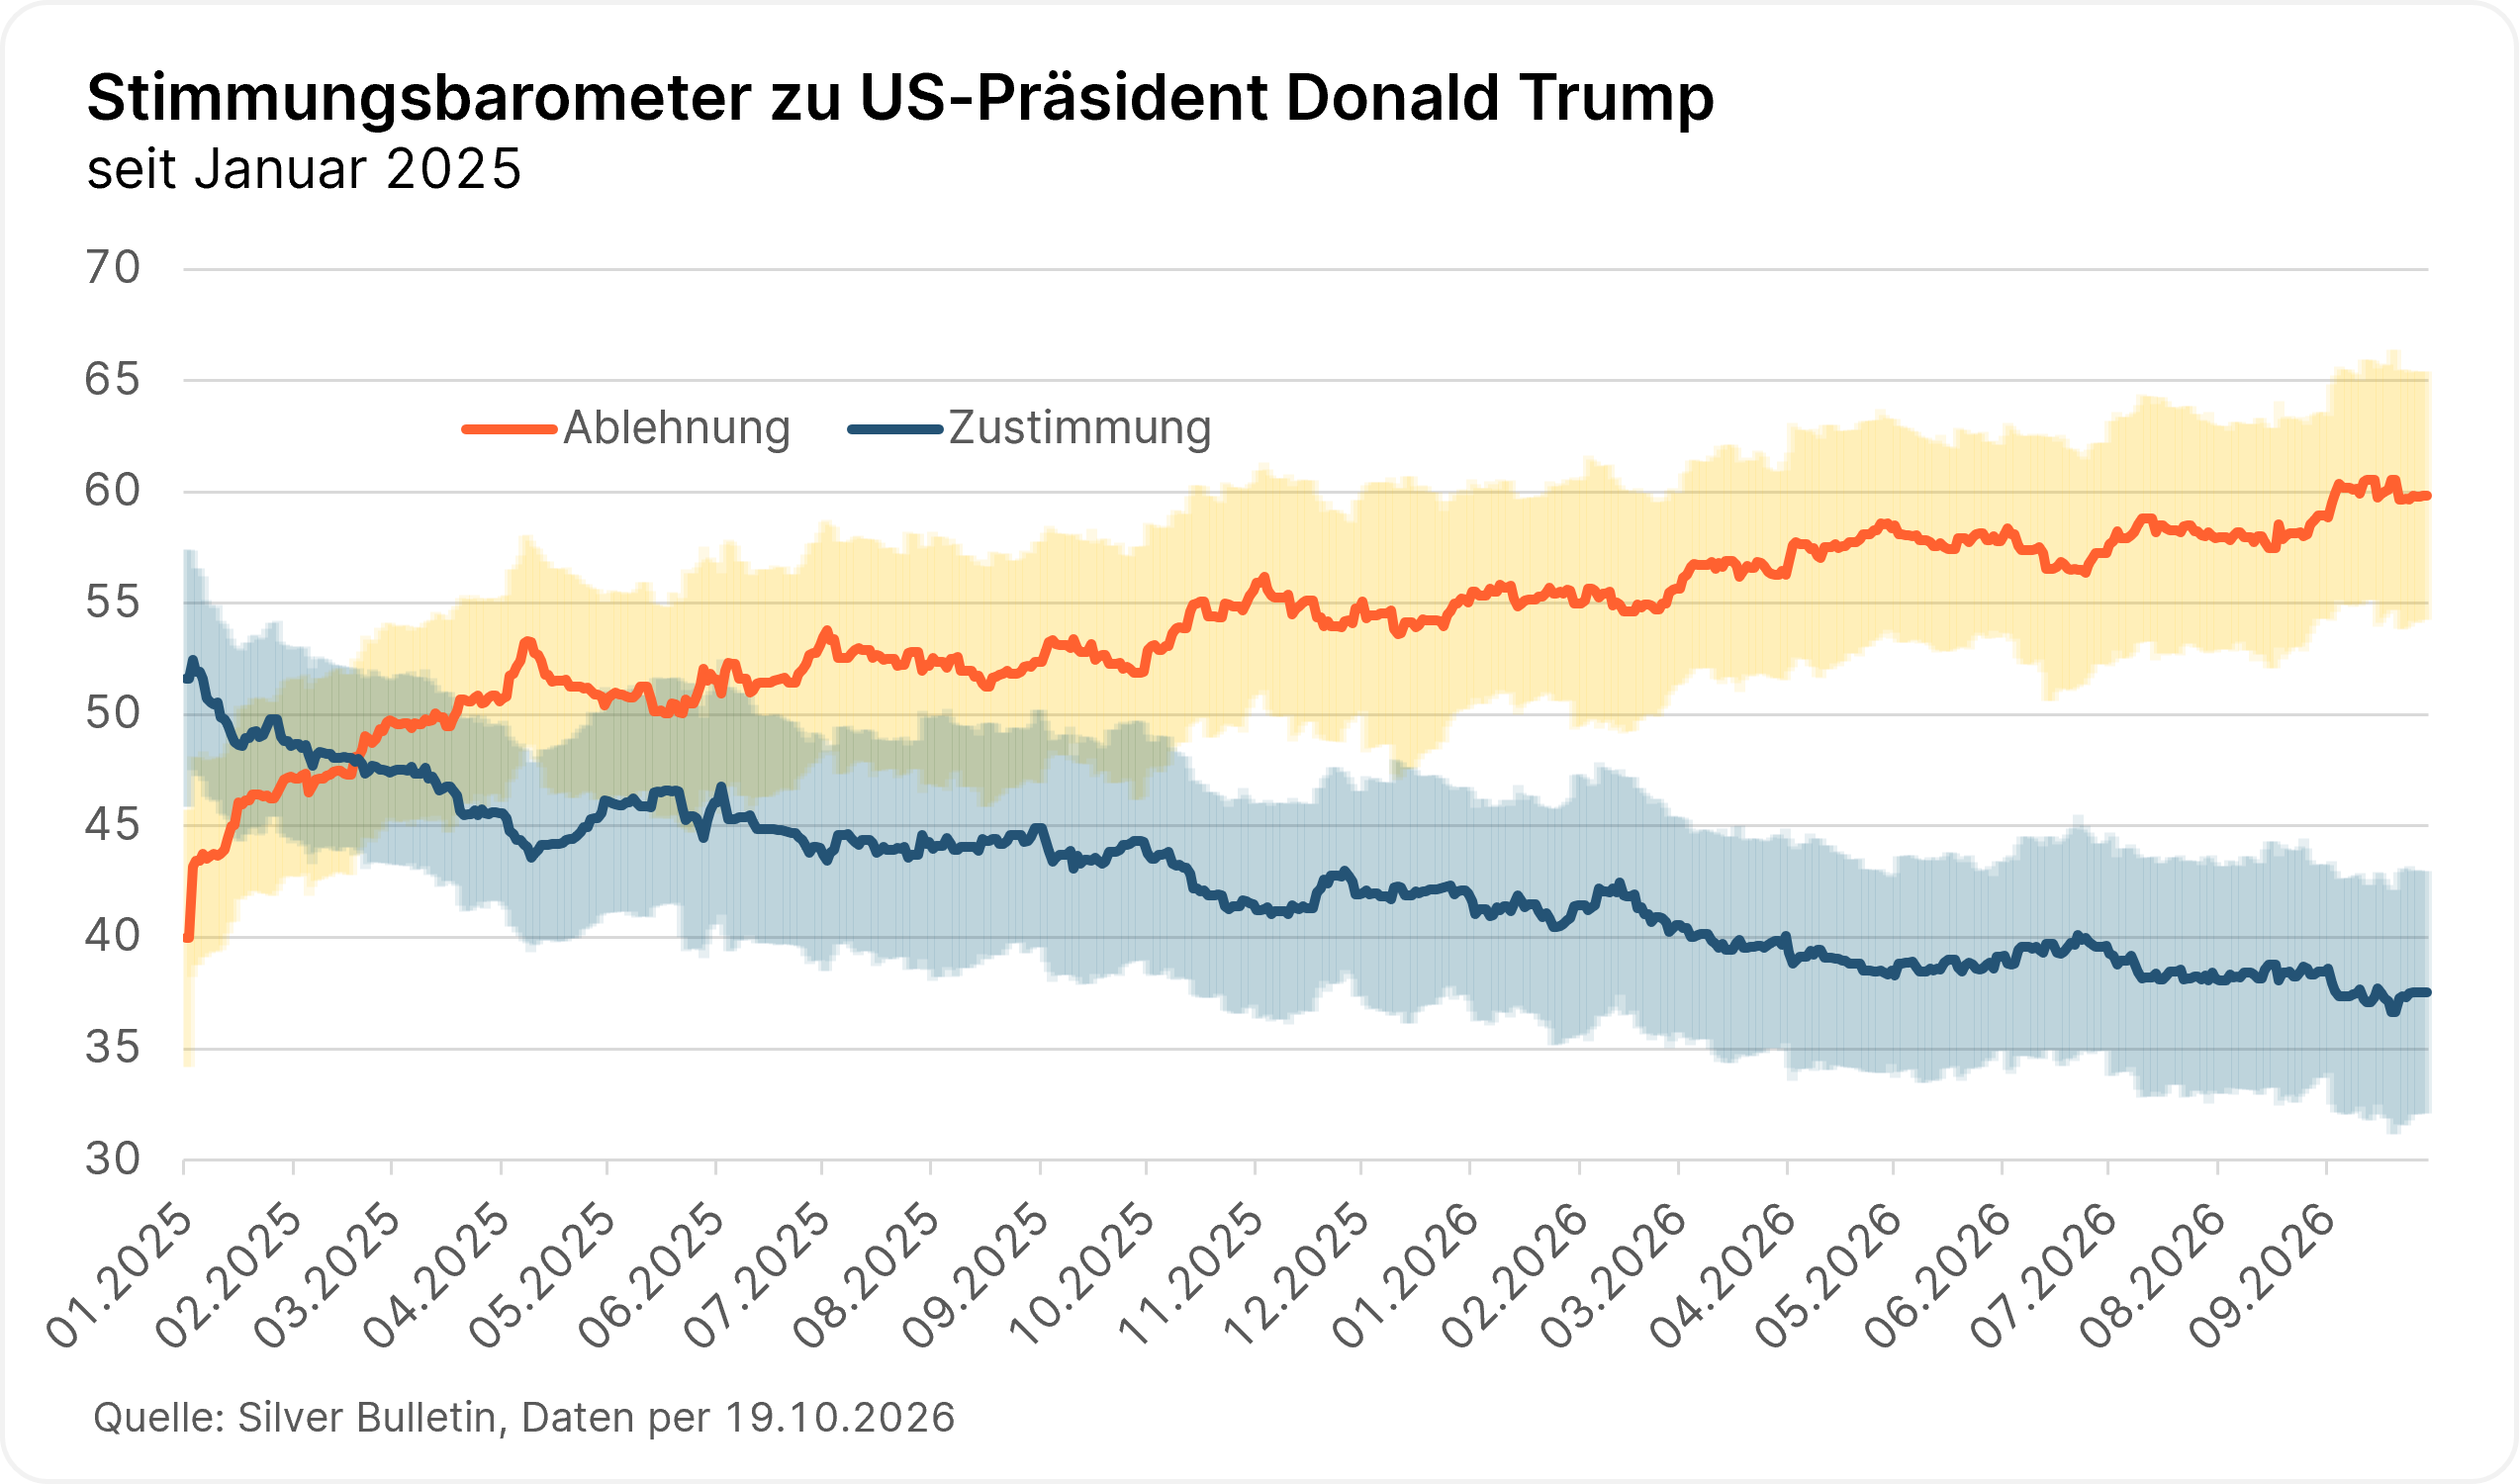
Das Stimmungsbarometer der zweiten Amtszeit des US-Präsidenten zeigt einen anhaltenden Abwärtstrend. Während der Zustimmungsanteil am Beginn noch bei über 50% lag, fällt er mit etwa 37% in jüngsten Umfragen spürbar geringer aus. Mitverantwortlich dafür waren die Einfuhr der Zollpolitik in der ersten Hälfte des Jahres 2025 sowie der Ausbruch des Krieges im Mittleren Osten Ende Februar 2026 und die damit verbundenen Preisanstiege im Energiesektor. Aber auch andere Maßnahmen wie die Vorgehensweise in der Immigrationspolitik oder individuelle, persönliche Aussagen des Präsidenten haben diese Entwicklung beeinflusst.
Die Wahlmotive
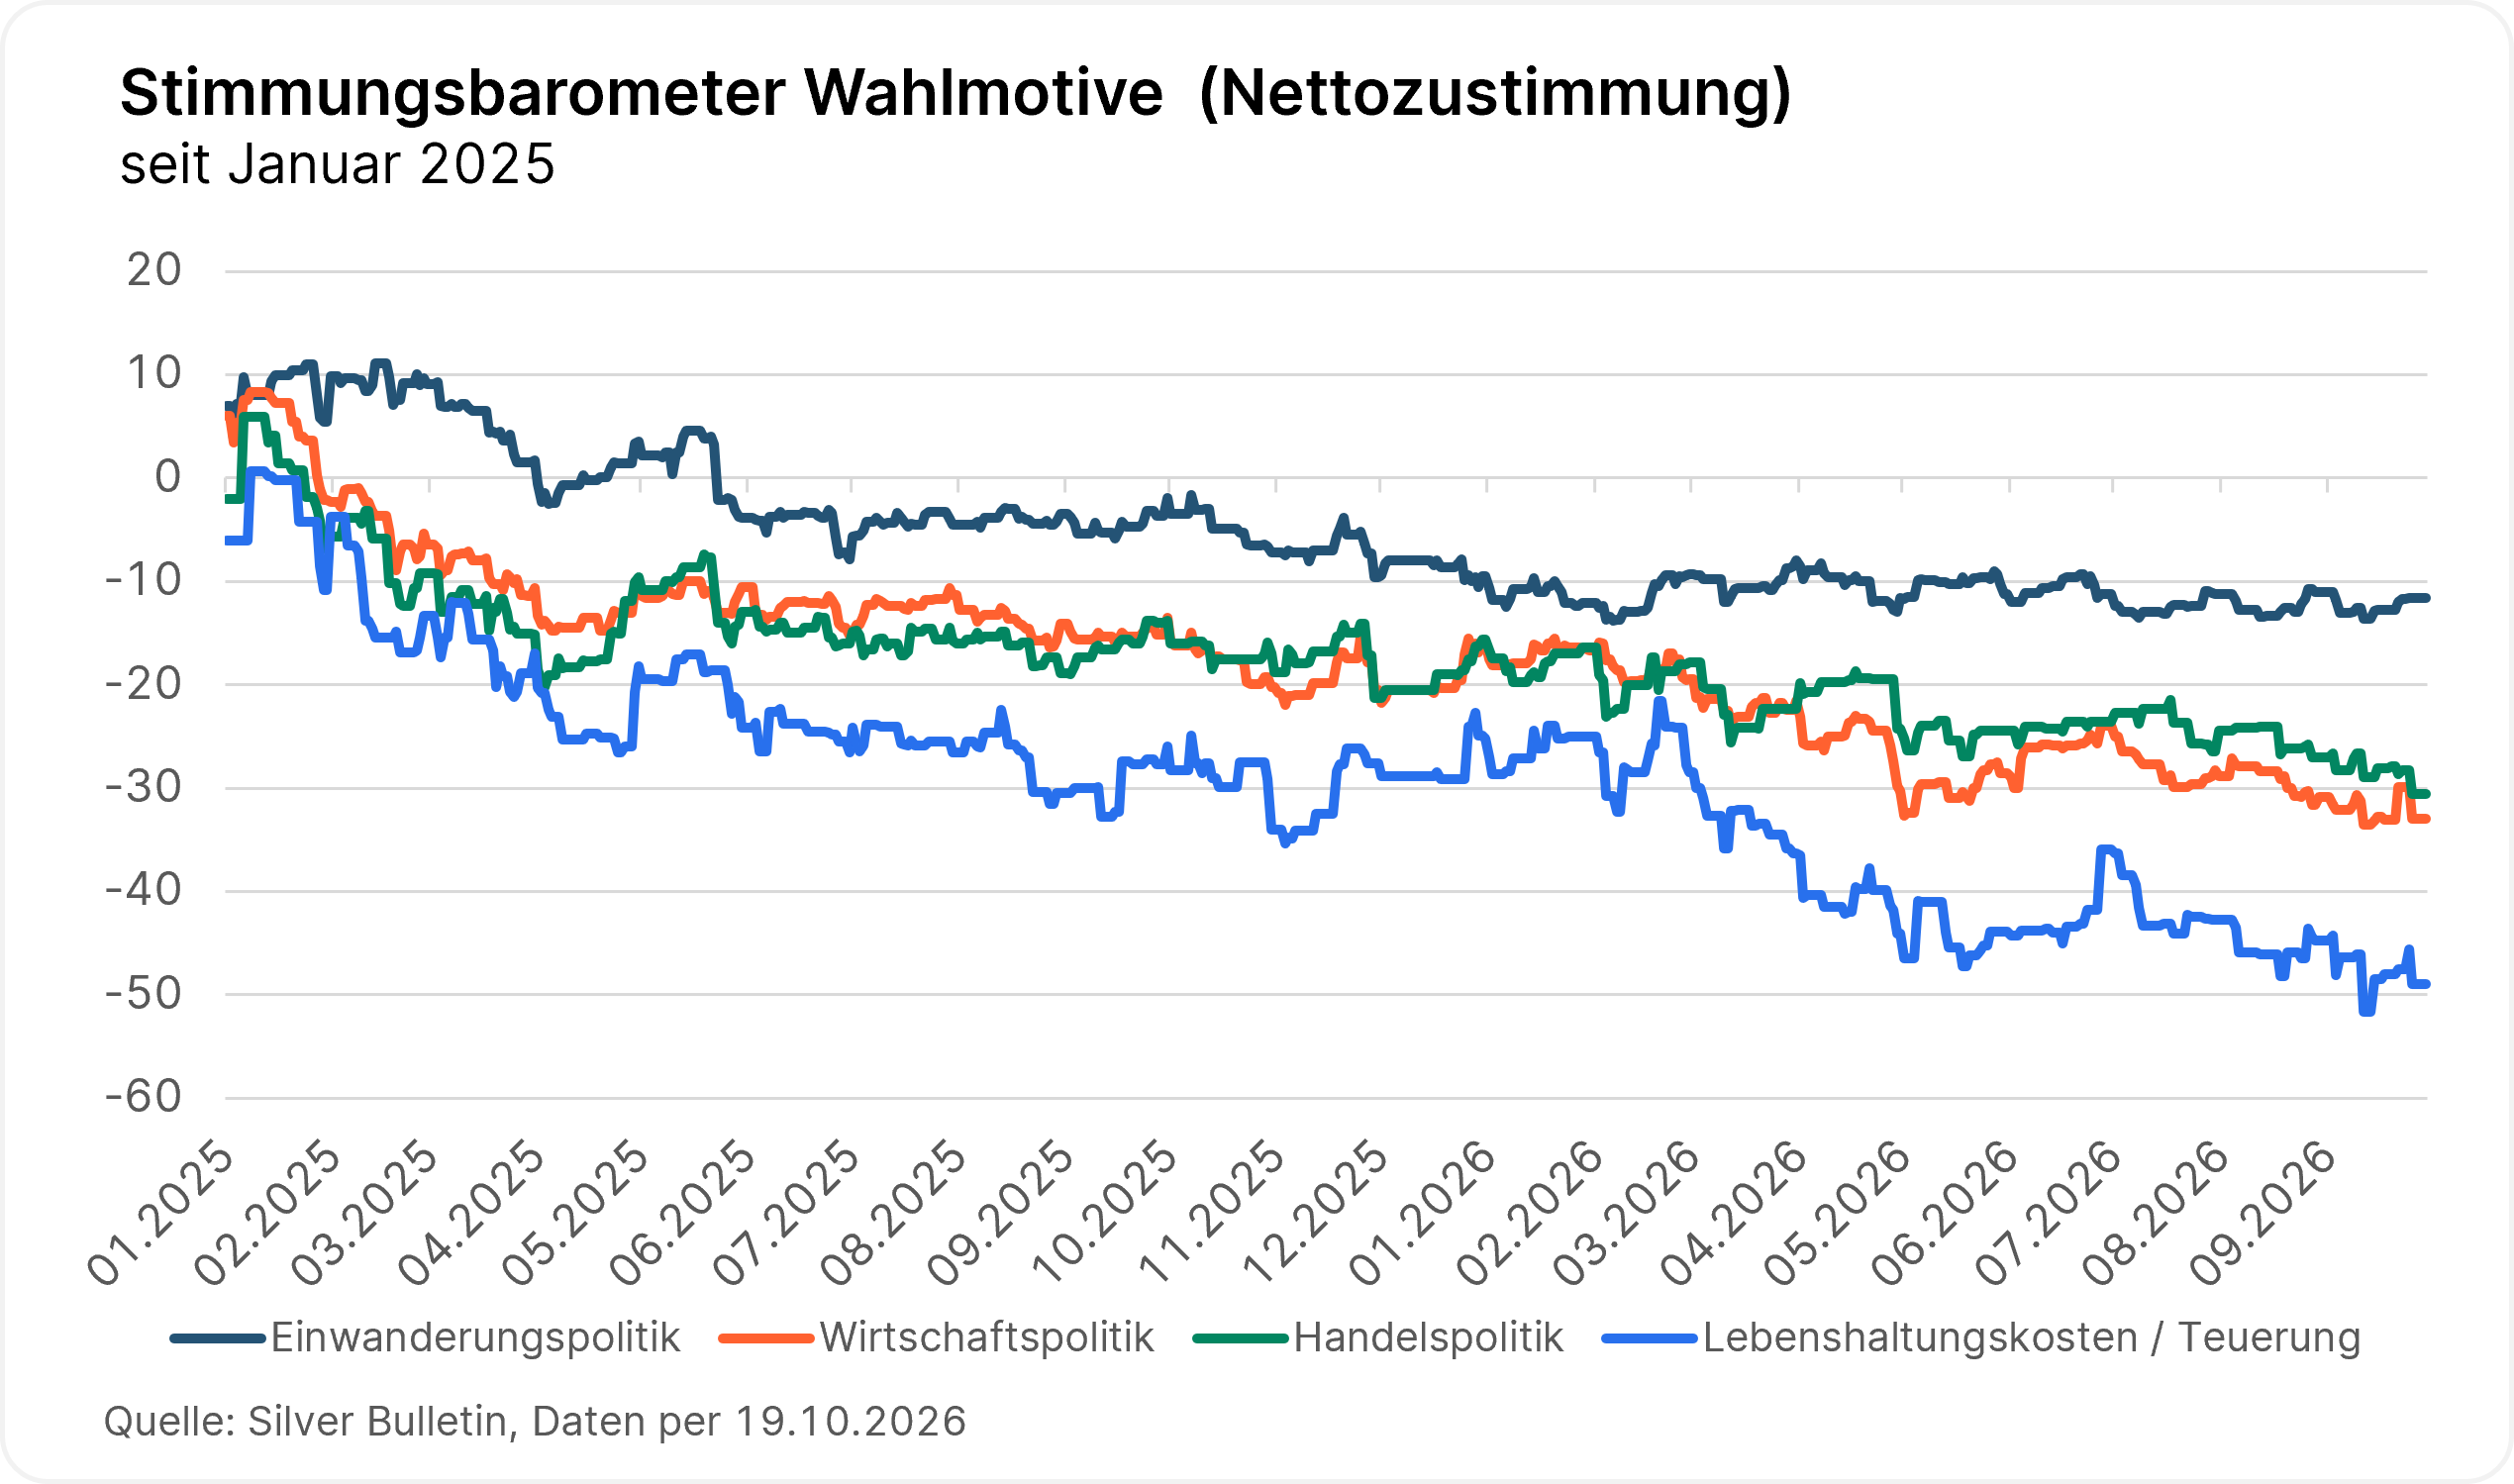
Ein Blick auf die Detailanalysen zeigt vor allem in den Bereichen der Lebenshaltungskosten (-50%) sowie der Wirtschaftspolitik (-30%) deutliche Stimmungsdefizite. Diese sind gleichzeitig laut einer im Oktober durchgeführten Umfrage von AP-NORC bei 8 von 10 Befragten die führenden Wahlmotive, gefolgt von der Gesundheitsversorgung. Ein weiterer Unsicherheitsfaktor im Bereich der Teuerung sind ressourcenintensive Datencenter-Projekte. Diese greif- und sichtbare Form des KI-Ausbaus stößt u.a. wegen der wachsenden Sorge um die Energiepreise sowie der Wasserversorgung auf eine zunehmend ablehnende Haltung in der Bevölkerung. Außerdem wünschen sich etwa 80% eine substanzielle Veränderung der Dinge in den USA, wobei dieser bei Wähler:innen der Republikanischen Partei derzeit naturgemäß geringer ausfällt.
Donald Trump hat vor Kurzem angekündigt, in den letzten beiden Wochen mehrere hundert Millionen Dollar ausgeben zu wollen. Aus Sicht von Wahlkampfstrategen scheint das auch notwendig zu sein. Einerseits müssen die vergangenen Zerreißproben (u.a. Epstein Files) innerhalb der loyalen MAGA-Basis vergessen gemacht bzw. überwunden werden. Andererseits wird die Liste jener Themen, denen die gesamte Bevölkerung mehrheitlich skeptisch gegenübersteht und Antworten der aktuellen Regierung bisher ausbleiben, stetig länger.
Einige Punkte davon wären:
- Außenpolitik – Iran, Russland-Ukraine
- Handels- und Zollpolitik
- Gesundheitsversorgung
- Staatsverschuldung und Budgetdefizit
- Künstliche Intelligenz – Datencenter
Ob diese mehreren hundert Millionen des US-Präsidenten ihren Zweck frei nach dem Motto „Money talks“ erfüllen und das Stimmungsbild bis zur Wahl maßgeblich ändern werden, bleibt abzuwarten.
Wie teuer darf der Wahlkampf werden?
Das diesjährige Urteil des Obersten Gerichtshofs der USA hat Obergrenzen für Wahlkampfspenden bzw. Ausgaben aufgehoben. Den Angaben der US-Bundeskommission für Wahlkampffinanzierung (FEC) zufolge, dürften im diesjährigen Wahlzyklus (01.01.2025 – 30.09.2026) bereits über 7,5 Mrd. USD ausgegeben worden sein. Die Tendenz zuletzt: rasant steigend. Es könnten die „teuersten“ Zwischenwahlen in der Geschichte der USA werden. Die FEC selbst, die die Wahlkampffinanzierung überwachen sollte, ist allerdings seit dem April 2025 nach der Entlassung des Vorsitzenden durch Donald Trump sowie dem Rücktritt zweier republikanischer Mitglieder handlungsunfähig.
In einer Umfrage der Washington Post, ABC News und Ipsos gaben etwa 2/3 der Befragten an, Vertrauen in die Wahl sowie die Zählung der abgegebenen Stimmen zu haben. 7 von 10 Befragten meinten allerdings, dass ihnen das Vertrauen, dass Donald Trump das Ergebnis auf jeden Fall akzeptieren werde, fehle. Wie wichtig der Ausgang im Allgemeinen, aber für den amtieren Präsidenten im Besonderen ist, lassen Maßnahmen (u.a. Neueinteilung von Wahlbezirken, Legalität der Briefwahl, Wählerlisten) in der jüngeren Vergangenheit erahnen.
Mögliche Auswirkungen
Umfragen zufolge, liegt die Wahrscheinlichkeit, dass die Demokratische Partei die Mehrheit der 435 Stimmen im US-Repräsentantenhaus erreichen könnte, je nach Modell bzw. Prognose bei derzeit über 80%, aber auch die Chancen, die Mehrheit im Senat zu gewinnen sind zuletzt für die Demokraten gestiegen. Da der Präsident Anfang November nicht neu gewählt wird, dürften die USA auf eine Teilung der politischen Macht zusteuern mit unterschiedlichen Auswirkungen.
Das US-Repräsentantenhaus hat durch die parlamentarische Kontrollhoheit über die Regierung die Möglichkeit, Untersuchungen bzw. Nachforschungen einzuleiten und Anhörungen festzusetzen, die wie bereits in der ersten Amtszeit von Donald Trump in der Einleitung eines Amtsenthebungsverfahrens münden können. Der US-Senat hingegen stimmt u.a. über Postenbesetzungen der Regierung (u.a. Kabinettsmitglieder, Richter, Gouverneure des Boards der FED) ab und im Falle einer Mehrheit der Demokratischen Partei könnte es schwieriger werden, Loyalisten in einflussreiche Positionen zu bringen. Der Senat ist außerdem die Entscheidungsinstanz im Falle eines Amtsenthebungsverfahren, auch wenn eine Amtsenthebung aufgrund der erforderlichen 2/3 Mehrheit aktuell unwahrscheinlich erscheint.
Das Budget
An den Finanzmärkten sind in den letzten Wochen und Monaten im Zuge der hohen Renditeniveaus und des hohen Kapitalbedarfs von Staaten und Unternehmen auch vermehrt die Verschuldungsniveaus und Budgetdefizite einzelner Länder wieder in den Fokus gerückt.
Hinweis: Prognosen sind kein zuverlässiger Indikator für künftige Wertentwicklungen.
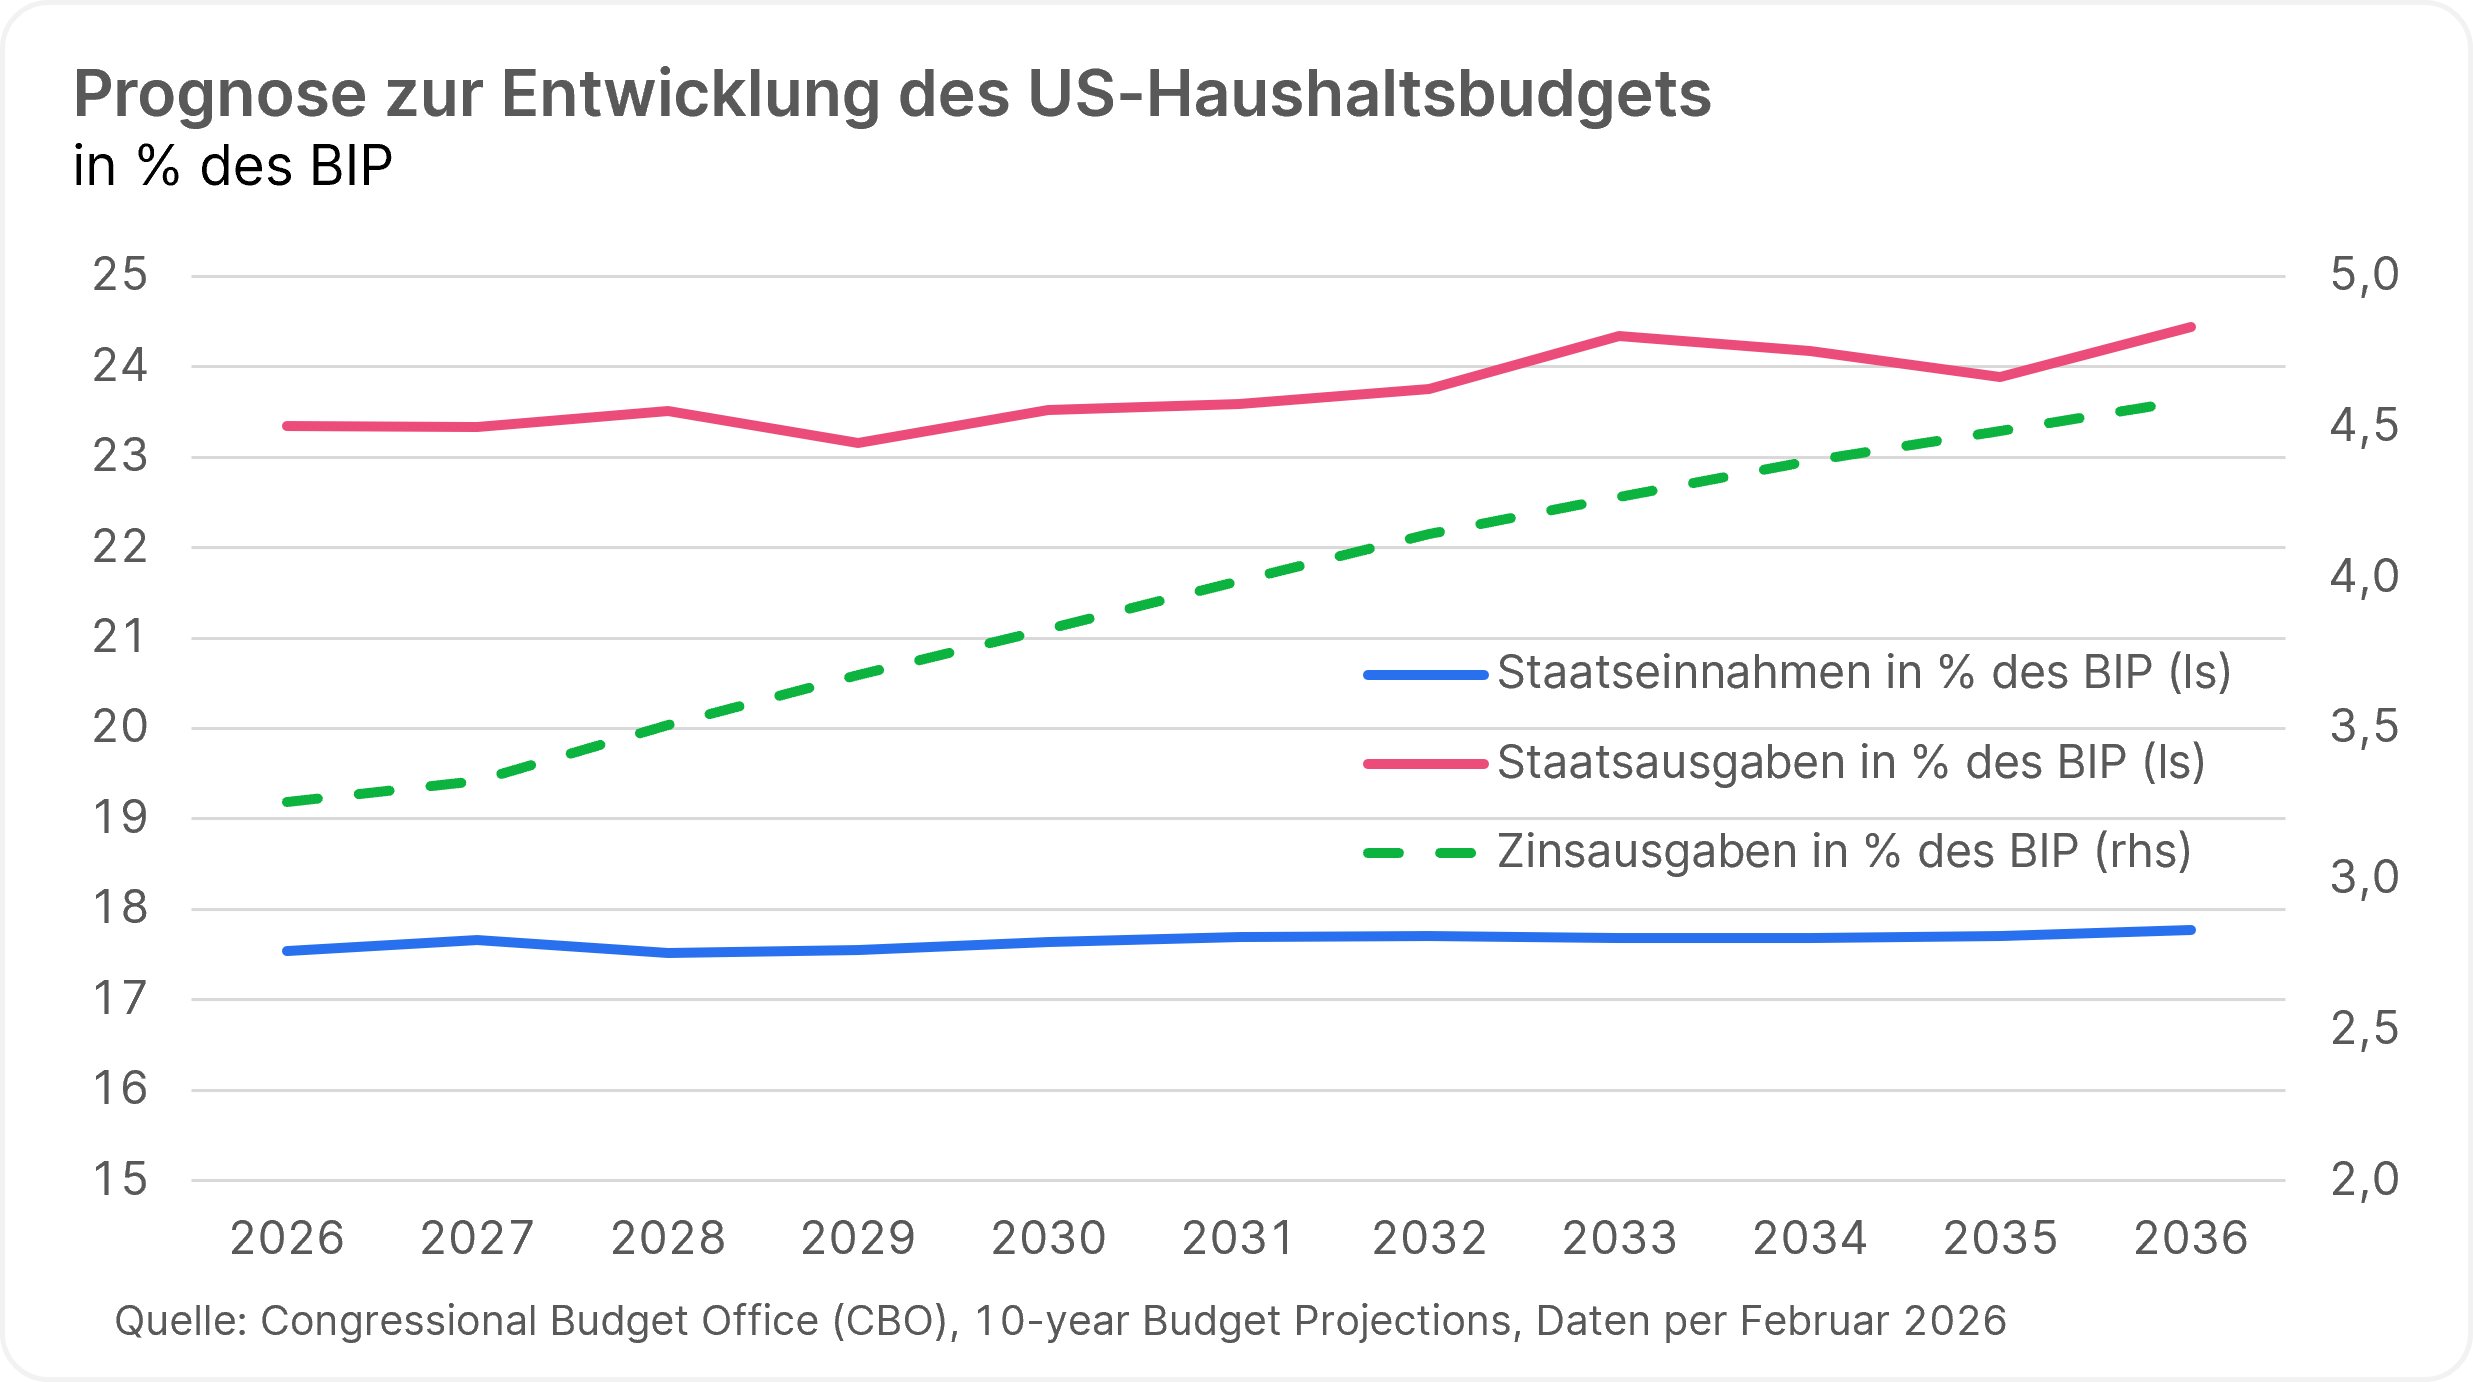
Ein Blick auf die USA, wo die Verschuldung im August die 40 Billionen US-Dollar (US: 40 trillion) Marke erreichte, zeigte auch in der vergangenen Periode keine nachhaltige Verbesserung der Fiskalsituation. In der aktuellen Schätzung des CBO (Okt. 2026) wird das Budgetdefizit im Jahr 2026 (Oktober 2025 – September 2026) etwa 2 Billionen bzw. 6% der Wirtschaftsleistung betragen und damit leicht über den Annahmen vom Februar liegen. Sollten die Renditeniveaus anhaltend hoch bleiben, könnten auch die Zinsausgaben nach oben korrigiert werden müssen, da sie aktuell über den in der Schätzung verwendeten Annahmen liegen.
Die Ausgaben für die wesentlichen Sozialprogramme sind gemäß der Prognose im Schnitt um 7% im Jahresvergleich angestiegen, die Gesamtausgaben immer noch um 6%. Gleichzeitig erhöhten sich die Einnahmen durchschnittlich aber nur um 3% aufgrund geringer Unternehmenssteuern (höhere Abschreibungsmöglichkeiten) und Zolleinnahmen, da das US-Höchstgericht wesentliche Teile (IEEPA) im Februar 2026 für ungültig erklärte und begonnen wurde, diese Einnahmen zu refundieren und Zölle auf Basis alternativer Gesetzesgrundlagen neu erlassen werden mussten bzw. müssen.
Trotz einer aktuell sehr guten Wirtschaftsentwicklung und geringer Arbeitslosigkeit ist eine restriktivere Fiskalpolitik nach den Wahlen dennoch nicht unmittelbar zu erwarten. Im Zuge der Budgetverhandlungen konnte man sich zuletzt nur zu einer Zwischenfinanzierung bis Mitte Dezember einigen, die weiteren Verhandlungen diesbezüglich wird also noch in die Zuständigkeit des Kongresses in der aktuellen Zusammensetzung fallen. Sollte es zu keiner Einigung oder weiteren Zwischenfinanzierung kommen, droht ein Government Shutdown vor den Weihnachtsfeiertagen.
Auf der Agenda des neu gewählten Kongresses werden aber auch bald wieder andere altbekannte Themen wie die Schuldenobergrenze, die erst im Juli 2025 um 5 Billionen erhöht wurde, und eher mittelfristig eine Lösung für den Treuhandfonds der US-amerikanischen Rentenversicherung, dessen Reserven nach aktuellen Prognosen 2032 aufgebraucht und die Leistungen gekürzt werden müssten, landen.
Ausblick
Ob und wie stark also der „Wind der Veränderung“ in Washington wehen wird, bleibt abzuwarten. Im politischen Sinne wird man wohl davon ausgehen können, dass Donald Trump auch weiterhin die Machtgrenzen des US-Präsidenten austesten wird und versuchen, seinen Einfluss zu stärken. Inwieweit der Kongress seine Kontrollfunktion im Sinne der „checks and balances“ nun stärker wahrnehmen soll bzw. kann, liegt zunächst einmal in den Händen der Wähler:innen.
Die Verschuldung und das Budgetdefizit waren im Wahlkampf kaum präsent und würden im Zuge des dominanten Wahlmotives der Teuerung wohl auf wenig Zustimmung treffen. Jüngste Wahlversprechen des US-Präsidenten wie eine 5.000 US-Dollar Dividende für Erwachsene in der amerikanischen Bevölkerung im Falle, dass beide Kammern des US-Kongresses entgegen den aktuellen Umfragen in republikanischer Hand bleiben, würden, abgesehen von der ethischen Betrachtungsweise, die Staatsausgaben signifikant erhöhen.
Die Budgetverhandlungen nach der Wahl werden zeigen, ob es zu nachhaltigen Anpassungen kommen wird. Im Falle neuer Mehrheitsverhältnisse bleibt Donald Trump die Möglichkeit, Gesetzesvorschläge abzulehnen. Verfügungen (executive orders) des Präsidenten können nur durch einen entsprechenden Gesetzesbeschluss im Kongress außer Kraft gesetzt werden. In der Vergangenheit wurde daher bei geteilten politischen Machtverhältnissen oftmals im Wesentlichen der Status quo beibehalten. Man darf also am 3. November nicht nur gespannt sein auf das Wahlergebnis, sondern auch auf die Geschehnisse in den Wochen und Monaten danach.
WICHTIGE RECHTLICHE HINWEISE
Hierbei handelt es sich um eine Werbemitteilung. Sofern nicht anders angegeben, Datenquelle Erste Asset Management GmbH. Die Kommunikationssprache der Vertriebsstellen ist Deutsch und jene der Verwaltungsgesellschaft zusätzlich auch Englisch.
Der Prospekt für OGAW-Fonds (sowie dessen allfällige Änderungen) wird entsprechend den Bestimmungen des InvFG 2011 idgF erstellt und veröffentlicht. Für die von der Erste Asset Management GmbH verwalteten Alternative Investment Fonds (AIF) werden entsprechend den Bestimmungen des AIFMG iVm InvFG 2011 „Informationen für Anleger gemäß § 21 AIFMG“ erstellt.
Der Prospekt, die „Informationen für Anleger gemäß § 21 AIFMG“ sowie das Basisinformationsblatt sind in der jeweils aktuell gültigen Fassung auf der Homepage www.erste-am.com jeweils in der Rubrik Pflichtveröffentlichungen abrufbar und stehen dem/der interessierten Anleger:in kostenlos am Sitz der jeweiligen Verwaltungsgesellschaft sowie am Sitz der jeweiligen Depotbank zur Verfügung. Das genaue Datum der jeweils letzten Veröffentlichung des Prospekts, die Sprachen, in denen der Prospekt bzw. die „Informationen für Anleger gemäß § 21 AIFMG“ und das Basisinformationsblatt erhältlich sind, sowie allfällige weitere Abholstellen der Dokumente, sind auf der Homepage www.erste-am.com ersichtlich. Eine Zusammenfassung der Anlegerrechte ist in deutscher und englischer Sprache auf der Homepage www.erste-am.com/investor-rights abrufbar sowie bei der Verwaltungsgesellschaft erhältlich.
Die Verwaltungsgesellschaft kann beschließen, die Vorkehrungen, die sie für den Vertrieb von Anteilscheinen im Ausland getroffen hat, unter Berücksichtigung der regulatorischen Vorgaben wieder aufzuheben.
Hinweis: Sie sind im Begriff, ein Produkt zu erwerben, das schwer zu verstehen sein kann. Bevor Sie eine Anlageentscheidung treffen, empfehlen wir Ihnen, die erwähnten Fondsdokumente zu lesen. Diese Unterlagen erhalten Sie zusätzlich zu den oben angeführten Stellen kostenlos am jeweiligen Sitz der vermittelnden Sparkasse und der Erste Bank der oesterreichischen Sparkassen AG. Sie können die Unterlagen auch elektronisch abrufen unter www.erste-am.com.
Unsere Analysen und Schlussfolgerungen sind genereller Natur und berücksichtigen nicht die individuellen Merkmale unserer Anleger:innen hinsichtlich des Ertrags, der steuerlicher Situation, Erfahrungen und Kenntnisse, des Anlageziels, der finanziellen Verhältnisse, der Verlustfähigkeit oder Risikotoleranz. Die Wertentwicklung der Vergangenheit lässt keine verlässlichen Rückschlüsse auf die zukünftige Entwicklung eines Fonds zu.
Bitte beachten Sie: Eine Veranlagung in Wertpapieren birgt neben den geschilderten Chancen auch Risiken. Der Wert von Anteilen und deren Ertrag können sowohl steigen als auch fallen. Auch Wechselkursänderungen können den Wert einer Anlage sowohl positiv als auch negativ beeinflussen. Es besteht daher die Möglichkeit, dass Sie bei der Rückgabe Ihrer Anteile weniger als den ursprünglich angelegten Betrag zurückerhalten. Personen, die am Erwerb von Investmentfondsanteilen interessiert sind, sollten vor einer etwaigen Investition den/die aktuelle(n) Prospekt(e) bzw. die „Informationen für Anleger gemäß § 21 AIFMG“, insbesondere die darin enthaltenen Risikohinweise, lesen. Ist die Fondswährung eine andere Währung als die Heimatwährung des/der Anleger:in, so können Änderungen des entsprechenden Wechselkurses den Wert der Anlage sowie die Höhe der im Fonds anfallenden Kosten – umgerechnet in die Heimatwährung – positiv oder negativ beeinflussen.
Wir dürfen dieses Finanzprodukt weder direkt noch indirekt natürlichen bzw. juristischen Personen anbieten, verkaufen, weiterverkaufen oder liefern, die ihren Wohnsitz bzw. Unternehmenssitz in einem Land haben, in dem dies gesetzlich verboten ist. Wir dürfen in diesem Fall auch keine Produktinformationen anbieten.
Zu den Beschränkungen des Vertriebs des Fonds an amerikanische oder russische Staatsbürger entnehmen Sie die entsprechenden Hinweise dem Prospekt bzw. den „Informationen für Anleger gemäß § 21 AIFMG“.
In dieser Mitteilung wird ausdrücklich keine Anlageempfehlung erteilt, sondern lediglich die aktuelle Marktmeinung wiedergegeben. Diese Mitteilung ersetzt somit keine Anlageberatung.
Die Unterlage stellt keine Vertriebsaktivität der Verwaltungsgesellschaft dar und darf somit nicht als Angebot zum Erwerb oder Verkauf von Finanz- oder Anlageinstrumenten verstanden werden.
Die Erste Asset Management GmbH ist mit der Erste Bank und den österreichischen Sparkassen verbunden.
Beachten Sie auch die „Informationen über uns und unsere Wertpapierdienstleistungen“ Ihres Bankinstituts.
Podcast Folge #7: Die Welt im Jahr 2036 – Was Wirtschaft und Märkte künftig prägt
Wie verändert sich die Weltwirtschaft bis ins Jahr 2036? Chefökonom Gerhard Winzer spricht über KI, Demografie, Inflation, geopolitische Verschiebungen und die großen Kräfte, die die kommende Dekade prägen könnten.
Fed-Chefwechsel: Was ändert sich mit Kevin Warsh an der Spitze?
Die US-Notenbank bekommt mit Kevin Warsh einen neuen Vorsitzenden. Während sein Vorgänger Jerome Powell auf eine ereignisreiche Amtszeit zurückblickt, stellt sich mit dem Chefwechsel vor allem eine Frage: Wie ändert sich die Fed-Geldpolitik unter Kevin Warsh?